5세대 실손보험, 보험료가 낮아지는 대신 무엇이 달라질까?
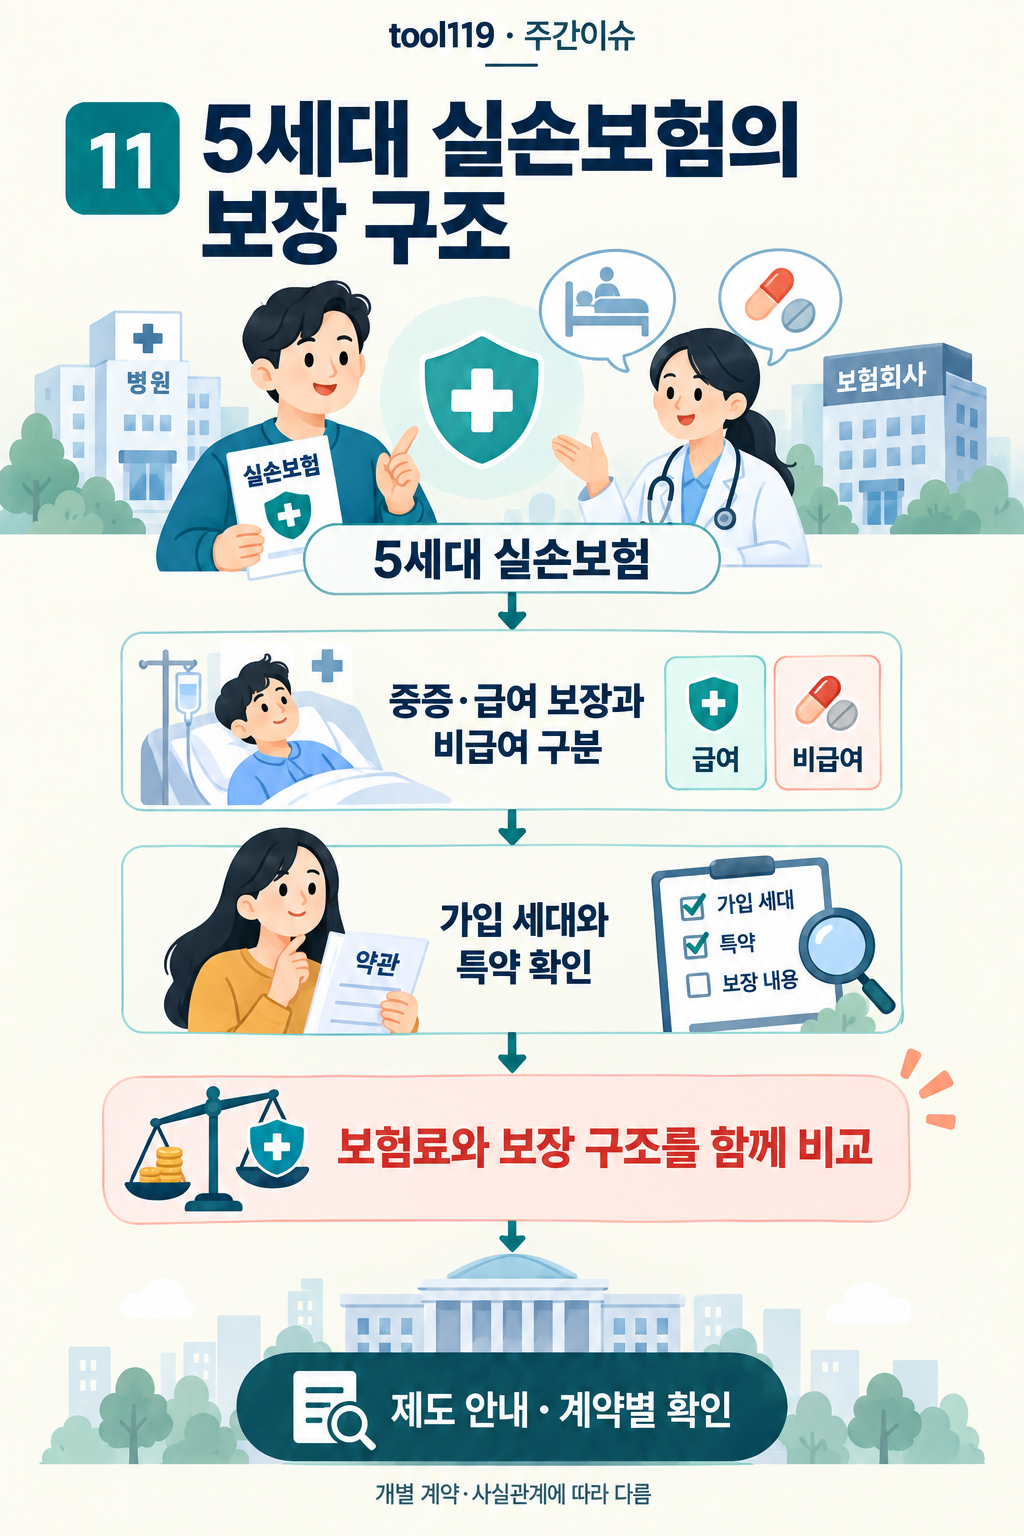
인포그래픽 내용 읽기
배경과 내용
실손보험이라는 이름은 같아도 어떤 의료비를 얼마나 나누어 부담하는지는 달라집니다. 금융위원회가 2026년 5월 6일 발표한 5세대 상품은 중증 치료비 보장과 비중증 비급여의 자기부담을 서로 다르게 설계한 것이 특징입니다.
핵심 쟁점
“실손이면 실제 낸 의료비가 모두 같은 방식으로 보상된다”는 기존 인식이 더 이상 맞지 않습니다. 가입 세대, 급여 여부, 산정특례·중증 분류와 선택 특약을 먼저 확인해야 합니다.
확인할 기준
2026년 5월 6일부터 새 상품이 판매됐으며 중증·급여 보장은 유지 또는 강화하고 비중증 비급여는 보장을 합리화하는 방향으로 설계됐습니다.
어떤 내용인가요?
실손보험이라는 이름은 같아도 어떤 의료비를 얼마나 나누어 부담하는지는 달라집니다. 금융위원회가 2026년 5월 6일 발표한 5세대 상품은 중증 치료비 보장과 비중증 비급여의 자기부담을 서로 다르게 설계한 것이 특징입니다.
암·뇌혈관·심장질환·희귀난치성질환 등 건강보험 산정특례 질환을 중심으로 중증 보장을 강화했습니다.
비급여는 중증 특약1과 비중증 특약2로 분리됩니다.
중증 비급여 입원은 상급·종합병원 기준 연간 자기부담 상한 500만원을 두고, 금융위는 4세대 대비 보험료가 약 30% 낮아질 것으로 예상했습니다.
핵심 내용은 무엇일까요?
“실손이면 실제 낸 의료비가 모두 같은 방식으로 보상된다”는 기존 인식이 더 이상 맞지 않습니다. 가입 세대, 급여 여부, 산정특례·중증 분류와 선택 특약을 먼저 확인해야 합니다.
이 내용은 어떤 의미일까요?
2026년 5월 6일부터 새 상품이 판매됐으며 중증·급여 보장은 유지 또는 강화하고 비중증 비급여는 보장을 합리화하는 방향으로 설계됐습니다.
급여 통원 자기부담을 건강보험 본인부담률과 연동해 공보험 정책과의 정합성을 높였습니다.
중증과 비중증 비급여를 분리해 고액 필수치료와 선택적 의료이용을 다르게 취급합니다.
초기 실손 가입자를 위한 선택형 할인·계약전환 할인은 2026년 11월 시행 예정으로 발표됐습니다.