장해가 심해 보험금을 받았는데, 다른 보장까지 모두 끝나는 걸까?
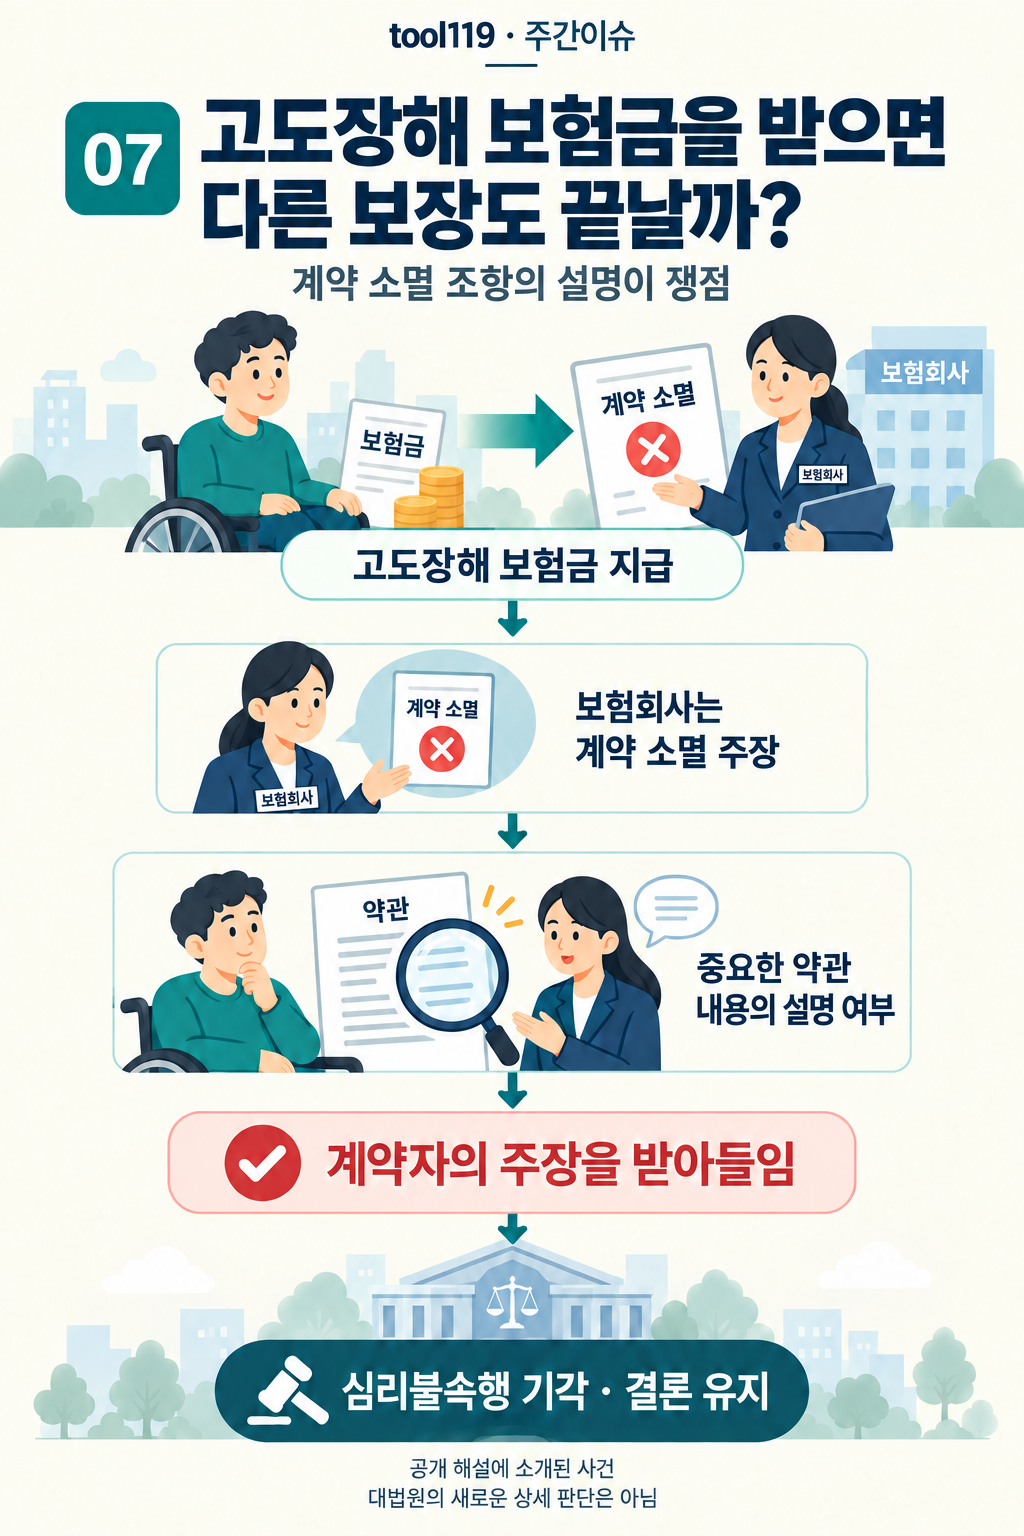
인포그래픽 내용 읽기
사건의 경위
장해가 심해져 보험금을 받았는데, 보험회사가 계약 자체도 끝났다고 통보했습니다. 사건 수행자의 공개 해설에 따르면 보험회사는 장해지급률이 80% 이상이라는 이유로 사망보험금 600만원을 지급한 뒤 더 이상의 보험금 지급을 중단했습니다. 가입자는 계약이 여전히 유효하다고 다퉜습니다.
핵심 쟁점
고도장해 발생 시 계약 전체가 소멸하는 조항이 중요한 약관 내용인지, 설명하지 않은 보험사가 그 조항을 계약 내용으로 주장할 수 있는지가 쟁점입니다.
이 사건의 판단
공개 해설에 따르면 법원은 이 조항을 중요한 설명사항으로 보아 계약자의 주장을 받아들였습니다. 대법원에서 심리불속행 기각으로 결론이 유지됐지만, 대법원이 별도의 상세한 판단 이유를 새로 제시한 것은 아닙니다.
어떤 일이 있었을까요?
장해가 심해져 보험금을 받았는데, 보험회사가 계약 자체도 끝났다고 통보했습니다. 사건 수행자의 공개 해설에 따르면 보험회사는 장해지급률이 80% 이상이라는 이유로 사망보험금 600만원을 지급한 뒤 더 이상의 보험금 지급을 중단했습니다. 가입자는 계약이 여전히 유효하다고 다퉜습니다.
해당 조항은 고도장해 때 정해진 돈을 지급하는 데 그치지 않고 계약 전체의 효력을 없애는 내용이었습니다. 분쟁은 이런 효과를 가입할 때 구체적으로 설명했는지에 모였습니다.
무엇을 두고 다퉜을까요?
고도장해 발생 시 계약 전체가 소멸하는 조항이 중요한 약관 내용인지, 설명하지 않은 보험사가 그 조항을 계약 내용으로 주장할 수 있는지가 쟁점입니다.
판단 결과와 그 이유
공개 해설에 따르면 법원은 이 조항을 중요한 설명사항으로 보아 계약자의 주장을 받아들였습니다. 대법원에서 심리불속행 기각으로 결론이 유지됐지만, 대법원이 별도의 상세한 판단 이유를 새로 제시한 것은 아닙니다.
특정 보험금의 지급과 나머지 보장까지 모두 사라지는 것은 다른 효과입니다. 가입자가 통상 예상하기 어려운 불이익이므로, 보험회사가 설명하지 않은 조항을 계약 내용으로 주장할 수 있는지가 문제 됐습니다.
소개된 판단은 모든 고도장해 조항을 무효로 선언한 것이 아니라 설명의무 위반에 관한 것입니다. 계약 전체를 끝내는 조항인지 특정 담보만 끝내는 조항인지에 따라 문제의 내용도 달라집니다.
서울남부지방법원 · 2024나67748 · 2025. 9. 18. 선고 · 해설 2026. 1. 27.