교통사고 치료가 8주를 넘으면, 치료비가 끊기는 걸까?
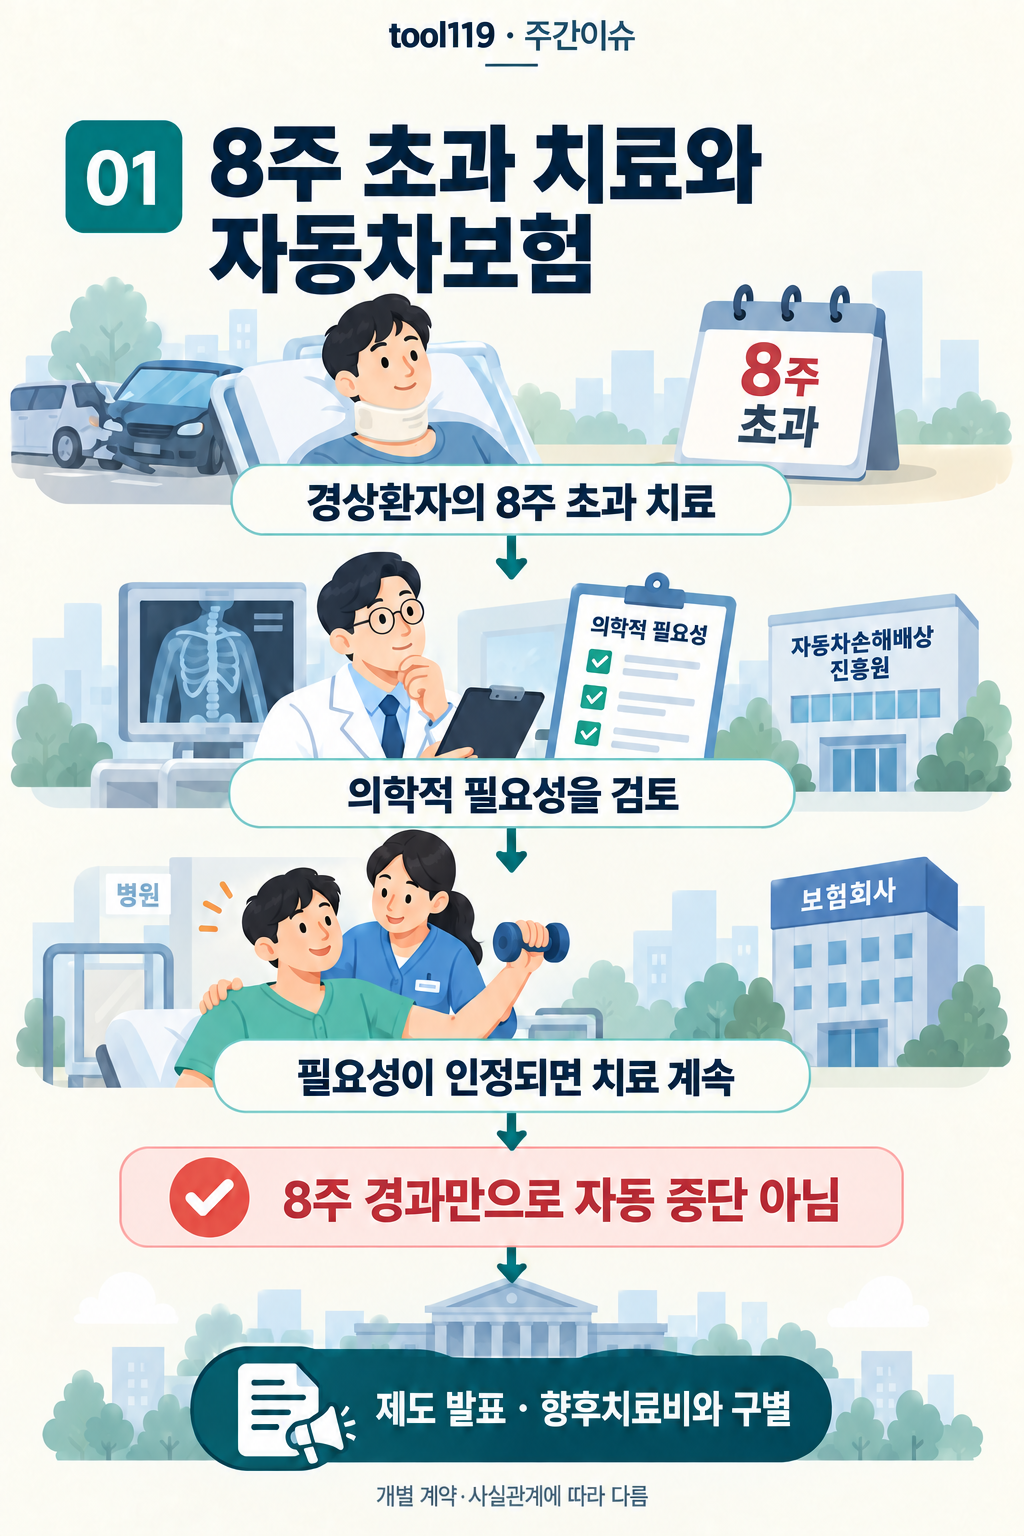
인포그래픽 내용 읽기
발표 내용
자동차손해배상보장법령상 상해등급 12~14급 경상환자가 사고일부터 8주를 초과해 치료를 계속하려는 경우, 앞으로는 자동차손해배상진흥원 내 전문 의료인이 치료의 의학적 필요성을 검토합니다. 따라서 흔히 말하는 ‘8주 룰’은 8주가 지나면 치료비가 자동 중단된다는 제도가 아닙니다. 필요성이 인정되면 8주 이후에도 자동차보험으로 치료를 계속할 수 있습니다.
주요 내용
장기치료: 상해 12~14급 환자의 8주 초과 치료 필요성을 전문 의료인이 검토하는 내용입니다. 보상 지속: 필요성이 인정되는 경우 8주 이후 치료도 보상하는 구조입니다. 향후치료비: 실제 치료비 보상과 구별되는 별도 변경사항으로, 1~11급 중상환자 중심으로 조정됩니다.
발표 내용
자동차손해배상보장법령상 상해등급 12~14급 경상환자가 사고일부터 8주를 초과해 치료를 계속하려는 경우, 앞으로는 자동차손해배상진흥원 내 전문 의료인이 치료의 의학적 필요성을 검토합니다. 따라서 흔히 말하는 ‘8주 룰’은 8주가 지나면 치료비가 자동 중단된다는 제도가 아닙니다. 필요성이 인정되면 8주 이후에도 자동차보험으로 치료를 계속할 수 있습니다.
발표된 절차에서는 사고일부터 7주 이내에 진단서·진료기록 등 입증자료를 보험회사에 제출하는 일정관리가 매우 중요해집니다. 자배원 검토결과에 이의가 있는 경우 별도의 이의절차도 예정돼 있습니다. 반면 골절·장기손상 등 상해등급 1~11급 중상환자는 이 장기치료 검토 대상이 아닙니다.
또 하나 별개의 큰 변화가 향후치료비입니다. 금융당국은 장래 치료 필요성이 객관적으로 인정되는 1~11급 중상환자 중심으로 향후치료비를 지급하고, 경상환자는 원칙적으로 향후치료비 대신 실제로 발생한 치료비를 보상하도록 지급기준을 조정했습니다. 장기치료 심사제와 향후치료비 제한은 서로 다른 제도이므로 서로 구별되는 내용입니다.
발표가 다루는 변화는 치료기간과 합의금의 두 축입니다. 첫째는 경상환자의 치료가 길어질 때 그 필요성을 별도로 검토하는 절차이고, 둘째는 아직 발생하지 않은 향후치료비의 지급기준입니다. 둘을 하나로 묶으면 8주 이후에는 어떤 치료비도 받지 못한다는 잘못된 설명이 됩니다.
주요 내용 정리
- 장기치료: 상해 12~14급 환자의 8주 초과 치료 필요성을 전문 의료인이 검토하는 내용입니다.
- 보상 지속: 필요성이 인정되는 경우 8주 이후 치료도 보상하는 구조입니다.
- 향후치료비: 실제 치료비 보상과 구별되는 별도 변경사항으로, 1~11급 중상환자 중심으로 조정됩니다.
장기치료 검토는 실제 치료를 계속할 의학적 필요성이 있는지를 다루고, 향후치료비는 미래 비용을 미리 보상할 것인지를 다룹니다. 장기치료의 필요성을 인정받는 문제와 아직 지출하지 않은 비용을 미리 받는 문제는 서로 구별됩니다.
자료유형: 금융위원회·금융감독원 공식 제도변경
발표일: 2026. 9. 3.
시행: 원칙적으로 2026. 9. 10. 이후 발생한 사고
출처: 금융위원회·금융감독원 보험감독국 특수보험팀