갑상선암이 림프절로 전이됐는데, 왜 일반암 보험금을 둘러싸고 다툴까?
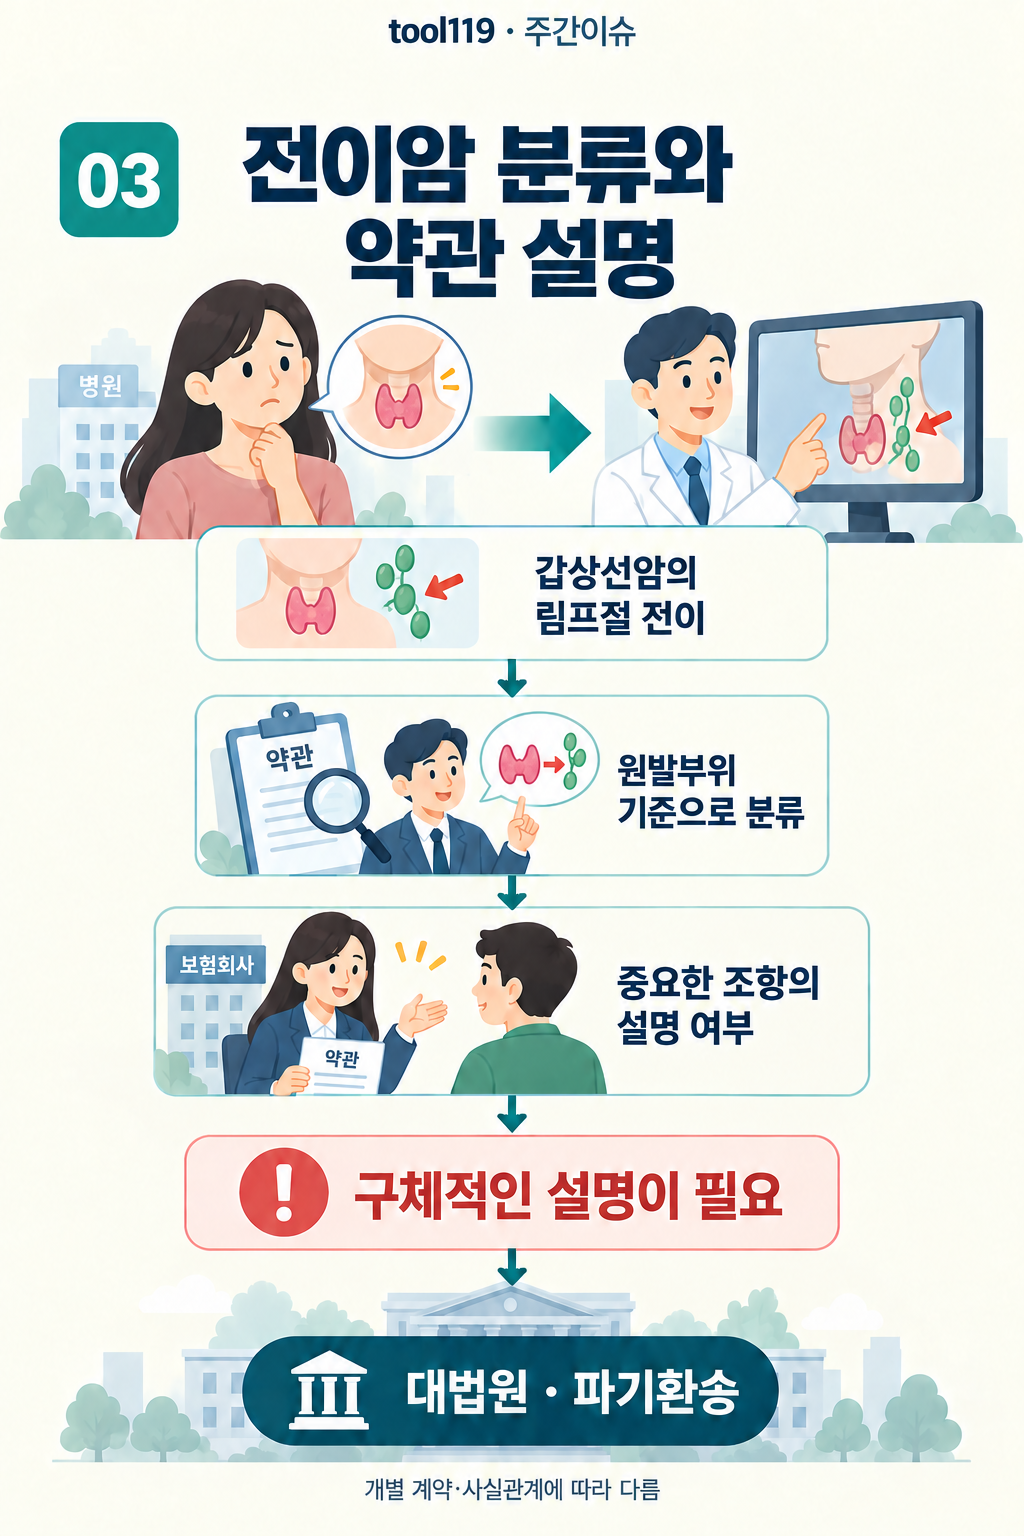
인포그래픽 내용 읽기
사건의 경위
갑상선암(C73)이 림프절(C77.9)로 전이된 가입자가 일반암 보험금을 청구한 사건입니다. 약관은 C77~C80 전이암을 원발부위 기준으로 분류하도록 정했는데, 이 조항을 보험사가 모집 때 구체적으로 설명했는지가 핵심이었습니다.
핵심 쟁점
전이암을 원발암 기준으로 분류하는 조항이 설명의무 대상인 중요한 내용인지, 설명하지 않았다면 보험사가 이를 계약 내용으로 주장할 수 있는지가 쟁점입니다.
이 사건의 판단
대법원은 원발부위 기준조항이 보장 범위와 지급액을 좌우하는 중요한 내용이므로 구체적인 설명이 필요하다고 보아 원심판결을 파기환송했습니다. 이미 지급한 갑상선암 보험금이 있다면 일반암 보험금과의 차액만 지급하는 해석이 합리적이라는 점도 밝혔습니다.
어떤 일이 있었을까요?
갑상선암(C73)이 림프절(C77.9)로 전이된 가입자가 일반암 보험금을 청구한 사건입니다. 약관은 C77~C80 전이암을 원발부위 기준으로 분류하도록 정했는데, 이 조항을 보험사가 모집 때 구체적으로 설명했는지가 핵심이었습니다.
피보험자는 갑상선암과 림프절 전이를 함께 진단받았습니다.
보험사는 원발부위 기준조항에 따라 전이암도 소액암인 갑상선암 기준으로 지급했습니다.
가입자는 보험금 액수를 크게 바꾸는 조항을 설명받지 못했다고 주장했습니다.
무엇을 두고 다퉜을까요?
전이암을 원발암 기준으로 분류하는 조항이 설명의무 대상인 중요한 내용인지, 설명하지 않았다면 보험사가 이를 계약 내용으로 주장할 수 있는지가 쟁점입니다.
판단 결과와 그 이유
대법원은 원발부위 기준조항이 보장 범위와 지급액을 좌우하는 중요한 내용이므로 구체적인 설명이 필요하다고 보아 원심판결을 파기환송했습니다. 이미 지급한 갑상선암 보험금이 있다면 일반암 보험금과의 차액만 지급하는 해석이 합리적이라는 점도 밝혔습니다.
질병분류표의 코드만 읽어서는 전이암이 원발암과 동일하게 취급된다는 효과를 쉽게 알기 어렵습니다.
갑상선암 보험금을 이미 받았다면 일반암 보험금 전액이 아니라 차액 범위가 문제될 수 있습니다.
설명의무 위반 시 보험사는 해당 조항을 계약 내용으로 주장하기 어렵습니다.