공단에서 병원비를 돌려받는다면, 실손보험금도 줄어드는 걸까?
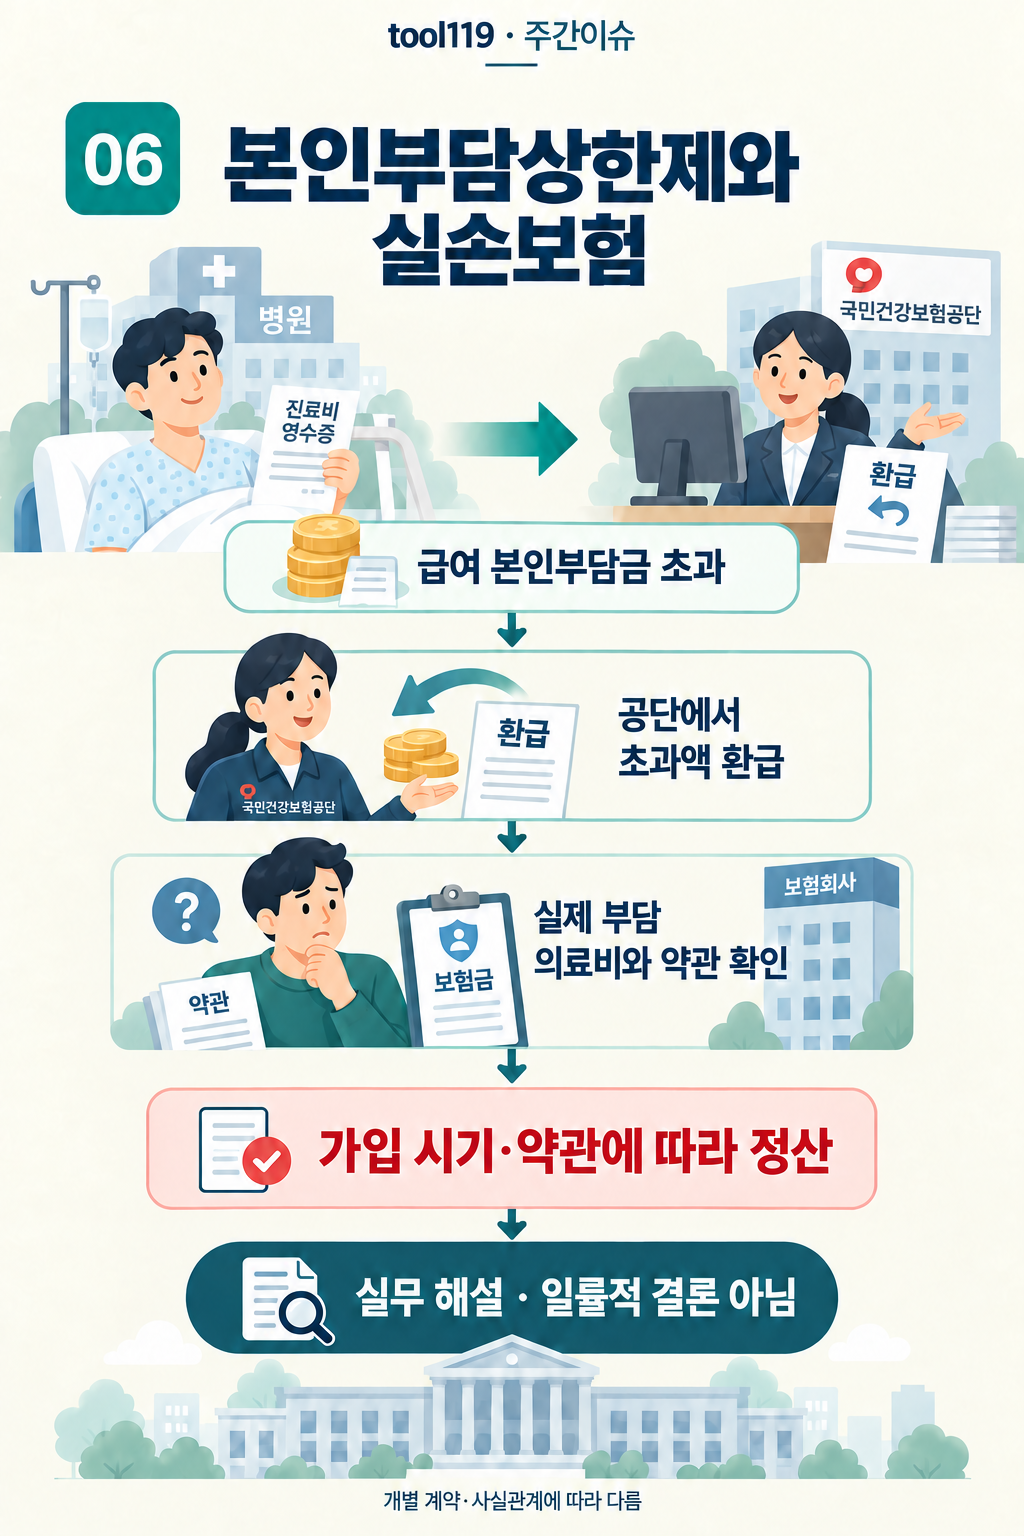
인포그래픽 내용 읽기
배경과 내용
병원에서 낸 급여 본인부담금이 일정 금액을 넘으면 국민건강보험공단이 초과분을 부담합니다. 실손보험에서는 이 돈을 환자가 최종적으로 부담한 의료비로 볼 수 있는지가 별도 문제입니다. 두 제도가 같은 의료비에 함께 작용하면서 정산 논쟁이 생깁니다.
핵심 쟁점
공단이 돌려줄 급여 본인부담 초과액이 실손보험의 “피보험자가 실제 부담한 의료비”인지, 계약 세대와 약관 문언에 따라 어떻게 정산할지가 쟁점입니다.
확인할 기준
일률적인 답보다 가입 시기와 약관을 먼저 봐야 합니다. 실제 부담 의료비만 보상한다고 명확히 정한 계약에서는 공단 환급액의 중복보상 문제가 크지만, 구약관의 문언과 설명 경위에 따라 별도 다툼이 생길 수 있습니다.
어떤 내용인가요?
병원에서 낸 급여 본인부담금이 일정 금액을 넘으면 국민건강보험공단이 초과분을 부담합니다. 실손보험에서는 이 돈을 환자가 최종적으로 부담한 의료비로 볼 수 있는지가 별도 문제입니다. 두 제도가 같은 의료비에 함께 작용하면서 정산 논쟁이 생깁니다.
상한액은 소득 수준 등에 따라 개인별로 달라지고 사전급여와 사후환급 방식이 있습니다.
비급여, 선별급여, 전액본인부담, 임플란트, 상급병실료 등 일부 항목은 상한 계산에서 제외됩니다.
보험금 지급 당시 환급액이 확정되지 않아 보험사가 예상 환급액을 먼저 공제하거나 사후 정산하는 문제가 생깁니다.
핵심 내용은 무엇일까요?
공단이 돌려줄 급여 본인부담 초과액이 실손보험의 “피보험자가 실제 부담한 의료비”인지, 계약 세대와 약관 문언에 따라 어떻게 정산할지가 쟁점입니다.
이 내용은 어떤 의미일까요?
일률적인 답보다 가입 시기와 약관을 먼저 봐야 합니다. 실제 부담 의료비만 보상한다고 명확히 정한 계약에서는 공단 환급액의 중복보상 문제가 크지만, 구약관의 문언과 설명 경위에 따라 별도 다툼이 생길 수 있습니다.
상한제는 급여 본인부담의 과도한 부담을 공보험이 최종적으로 덜어주는 제도입니다.
환급 대상과 제외 항목을 섞으면 비급여 의료비까지 잘못 공제할 수 있습니다.
지급 시점에 환급액이 미확정이면 예상액 산정 근거와 사후 정산 절차가 투명해야 합니다.