간편보험에서 묻지 않은 과거 병력, 말하지 않아도 될까?
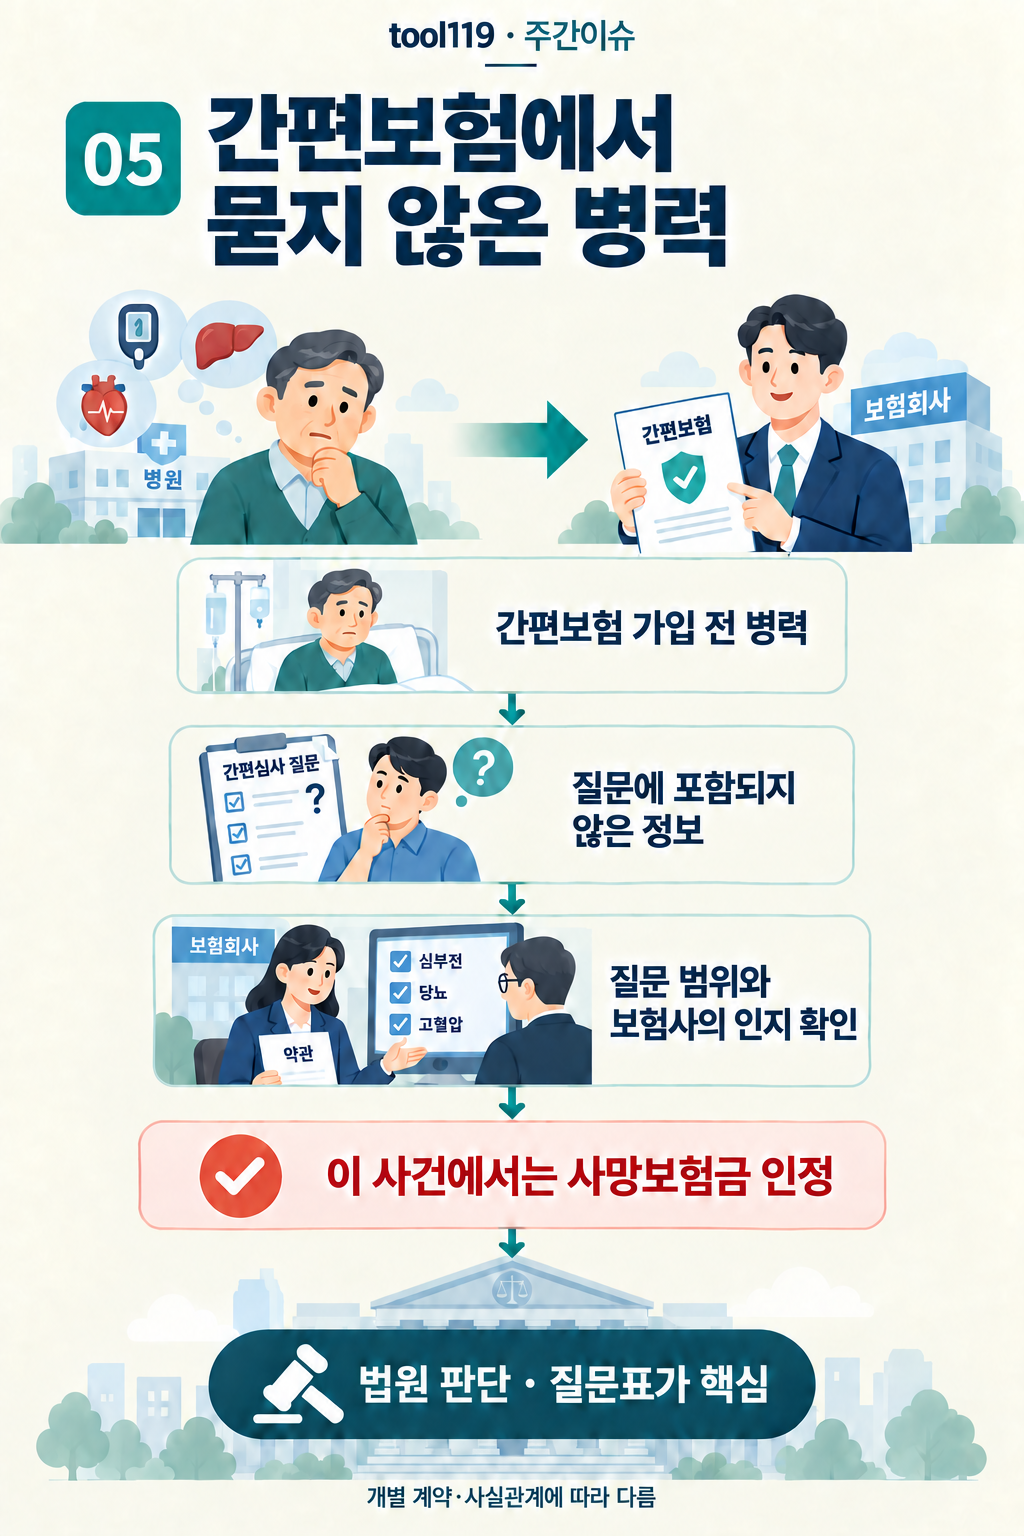
인포그래픽 내용 읽기
사건의 경위
피보험자는 당뇨·알코올성 간염·심혈관질환으로 장기간 치료와 입원을 반복했지만 마지막 입원 후 2년이 지나 3·2·5 간편심사보험에 가입했습니다. 보험사는 사망 후 “중증 당뇨 등을 사실상 은폐해 사망보험에 가입했다”며 고지의무 위반·사기·민법 제103조 위반을 주장했습니다.
핵심 쟁점
간편심사 질문에 포함되지 않은 병력을 알리지 않은 것이 고지의무 위반이나 사기에 해당하는지입니다.
이 사건의 판단
그러나 법원은 보험사가 만든 간편고지 질문에서 요구하지 않은 병력까지 다시 일반고지와 같은 수준으로 고지할 의무가 있다고 볼 수 없다고 판단했습니다. 특히 보험사는 과거 세 차례 인수심사 과정에서 심부전·당뇨·고혈압과 장기입원 사실을 이미 파악하고 있었고, 마지막 입원일부터 2년이 지나면 간편상품 인수가 가능하다고 내부 심사한 기록도 있었습니다. 결국 사망보험금 4억원 지급이 인정됐습니다.
간편보험은 질문을 줄여 가입 문턱을 낮춘 상품입니다. 그렇다면 질문에 들어 있지 않은 오래된 질병도 가입자가 알아서 밝혀야 할까요? 이 사건에서는 과거 병력의 무게보다 보험회사가 실제로 무엇을 물었는지가 중요했습니다.
어떤 사건인가요?
피보험자는 당뇨·알코올성 간염·심혈관질환으로 장기간 치료와 입원을 반복했지만 마지막 입원 후 2년이 지나 3·2·5 간편심사보험에 가입했습니다. 보험사는 사망 후 “중증 당뇨 등을 사실상 은폐해 사망보험에 가입했다”며 고지의무 위반·사기·민법 제103조 위반을 주장했습니다.
이 사건은 병력이 없었던 사람의 가입이 아니었습니다. 중대질환이 있는 사람이 간편고지형 사망보험에 가입한 뒤 사망하자, 보험회사가 가입 경위 자체를 문제 삼은 사건입니다. 법원 공개 요지는 간편고지 요건을 맞추려고 치료를 피했다고 의심되는 정황만으로 계약을 무효로 볼 수 있는지를 다룹니다.
핵심 쟁점
- 간편심사 질문에 포함되지 않은 병력을 알리지 않은 것이 고지의무 위반이나 사기에 해당하는지입니다.
법원은 어떻게 판단했나요?
그러나 법원은 보험사가 만든 간편고지 질문에서 요구하지 않은 병력까지 다시 일반고지와 같은 수준으로 고지할 의무가 있다고 볼 수 없다고 판단했습니다. 특히 보험사는 과거 세 차례 인수심사 과정에서 심부전·당뇨·고혈압과 장기입원 사실을 이미 파악하고 있었고, 마지막 입원일부터 2년이 지나면 간편상품 인수가 가능하다고 내부 심사한 기록도 있었습니다. 결국 사망보험금 4억원 지급이 인정됐습니다.
판단의 근거와 범위
간편고지형 상품에서 보험회사가 정한 질문은 위험을 선별하는 기준입니다. 법원이 배척한 것은 의심되는 가입 동기만으로 취소·해제·무효를 인정하는 접근입니다. 질문에 대한 답변이 실제로 거짓인 사건까지 같은 결론이 된다는 뜻은 아니며, 이 사건의 인수심사 경위와 질문 내용이 함께 고려된 것으로 해당 사례는 소개합니다.