배우자가 음주운전을 했는데, 내게도 사고부담금을 내라고 할 수 있을까?
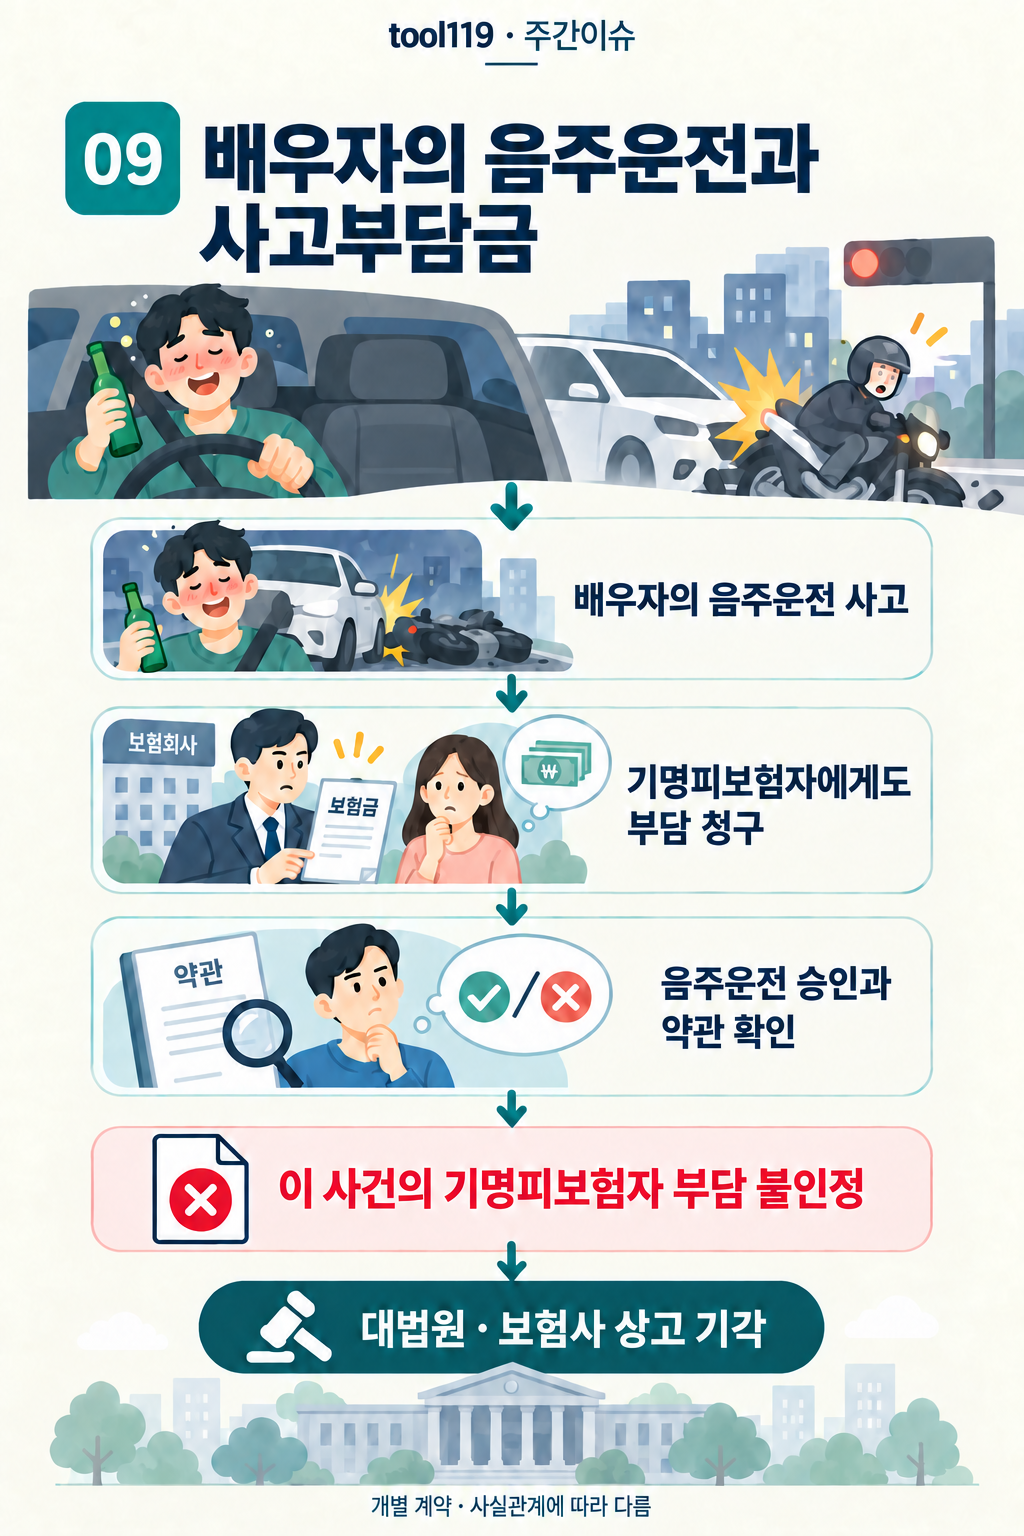
인포그래픽 내용 읽기
사건의 경위
부부가 함께 운전할 수 있도록 자동차보험에 가입한 차량에서 사고가 났습니다. 계약이 시작된 지 얼마 지나지 않은 2023년 4월 23일 새벽, 배우자가 술에 취한 채 운전하다 신호를 위반해 오토바이와 충돌했습니다. 피해자는 요추 파열골절 등으로 약 12주간 치료가 필요한 상해를 입었고, 오토바이도 전손되었습니다.
핵심 쟁점
이 사건 약관은 음주운전을 한 피보험자 본인에게 사고부담금을 부과하는 경우와, 기명피보험자가 음주운전을 명시적 또는 묵시적으로 승인한 경우를 구별했습니다. 따라서 함께 운전하는 부부라는 사실만으로 두 사람의 부담이 자동으로 같아지는 구조는 아니었습니다.
이 사건의 판단과 범위
대법원은 2026년 6월 25일 보험회사의 상고를 기각했습니다. 기명피보험자의 사고부담금 지급의무를 인정하지 않은 판단이 유지됐습니다. 그 이유는 의무보험과 임의보험을 나누어 보면 명확해집니다. 결국 이 사건에서는 음주운전 승인이 인정되지 않았고, 보험회사는 법률상 손해배상책임자라는 이유만으로 그 약관상의 한계를 넘을 수 없었습니다. 이는 음주운전자 본인의 사고부담금이 사라졌다는 판결이 아니라, 운전하지 않은 기명피보험자에게도 같은 부담을 물을 수 있는지를 판단한 사건입니다.
피해자에게 지급한 보험금이 가족의 부담으로 돌아왔습니다
부부가 함께 운전할 수 있도록 자동차보험에 가입한 차량에서 사고가 났습니다. 계약이 시작된 지 얼마 지나지 않은 2023년 4월 23일 새벽, 배우자가 술에 취한 채 운전하다 신호를 위반해 오토바이와 충돌했습니다. 피해자는 요추 파열골절 등으로 약 12주간 치료가 필요한 상해를 입었고, 오토바이도 전손되었습니다.
보험회사는 피해자에게 대인·대물보험금 합계 591,452,280원을 지급했습니다. 하지만 피해자 보상으로 모든 문제가 끝난 것은 아니었습니다. 보험회사는 음주운전자와 보험계약에 이름이 올라 있는 기명피보험자에게 사고부담금 합계 246,419,600원과 지연손해금을 청구했습니다. 운전하지 않은 배우자에게도 책임을 물은 것입니다.
보험회사가 제시한 이유는 두 가지였습니다. 먼저 기명피보험자가 배우자의 음주운전을 승인했다는 주장이었습니다. 또 승인이 인정되지 않더라도 법률상 손해배상책임자라면 관련 법률에 따라 부담금을 내야 한다고 주장했습니다. 법원은 기명피보험자에 대한 책임을 인정하지 않았고, 보험회사는 대법원에 판단을 구했습니다.
부부라는 사실보다 ‘음주운전을 승인했는지’가 문제였습니다
이 사건 약관은 음주운전을 한 피보험자 본인에게 사고부담금을 부과하는 경우와, 기명피보험자가 음주운전을 명시적 또는 묵시적으로 승인한 경우를 구별했습니다. 따라서 함께 운전하는 부부라는 사실만으로 두 사람의 부담이 자동으로 같아지는 구조는 아니었습니다.
대법원은 기명피보험자가 배우자의 음주운전을 승인했다고 보기 어렵다는 원심 판단을 유지했습니다. 보험회사가 주장한 심리 부족이나 약관 해석의 잘못도 인정하지 않았습니다. 다만 대법원 판결에는 승인 여부를 가른 개별 증거가 상세히 나열되어 있지는 않습니다.
남은 쟁점은 법률을 근거로 약관보다 넓은 책임을 물을 수 있는지였습니다. 당시 적용된 자동차손해배상 보장법은 음주운전 사고의 피해자에게 보험금을 지급한 보험회사가 법률상 손해배상책임자에게 구상할 수 있도록 정하고 있었습니다. 보험회사는 이 규정을 별도의 청구 근거로 내세웠습니다.
대법원은 왜 보험회사의 청구를 받아들이지 않았을까요?
대법원은 2026년 6월 25일 보험회사의 상고를 기각했습니다. 기명피보험자의 사고부담금 지급의무를 인정하지 않은 판단이 유지됐습니다. 그 이유는 의무보험과 임의보험을 나누어 보면 명확해집니다.
임의보험 부분은 계약에서 정한 조건이 기준이 됩니다
대법원은 해당 법률 조항이 가입이 강제되는 의무보험에 적용되는 규정이라고 설명했습니다. 대인배상Ⅱ나 대물배상 중 의무보험 가입금액을 넘는 부분에는 그 조항이 적용되지 않으므로, 사고부담금을 누가 얼마나 부담할지는 개별 계약 내용에 따라 판단해야 했습니다.
의무보험이라고 해서 약관의 조건이 사라지는 것은 아닙니다
의무보험에 관해서도 법률과 다른 내용의 사고부담금 조항을 계약에서 정했다면, 보험회사와 피보험자 사이에서는 그 계약이 기준이 된다고 보았습니다. 법률이 구상을 허용한 것과 모든 책임자에게 반드시 구상하도록 한 것은 다르기 때문입니다.
대법원은 피해자 보호라는 의무보험의 목적도 살폈습니다. 음주운전 사고라는 이유로 보험회사가 피해자에 대한 보상을 면하지 못하도록 하는 것과, 보상 후 보험회사와 피보험자 사이에서 부담을 어떻게 나누는지는 구별됩니다. 피해자를 보호하기 위해 보험가입을 강제한다고 해서 보험회사가 약관에서 정한 청구 조건을 넘어설 수 있다는 뜻은 아니었습니다.
결국 이 사건에서는 음주운전 승인이 인정되지 않았고, 보험회사는 법률상 손해배상책임자라는 이유만으로 그 약관상의 한계를 넘을 수 없었습니다. 이는 음주운전자 본인의 사고부담금이 사라졌다는 판결이 아니라, 운전하지 않은 기명피보험자에게도 같은 부담을 물을 수 있는지를 판단한 사건입니다.
대법원 2026. 6. 25. 선고 2026다200335 판결 전문
이 사건에는 2024. 2. 20. 개정 전 자동차손해배상 보장법이 적용되었습니다.
#자동차보험 #음주운전 #사고부담금 #배우자운전 #보험약관