수술을 권유받은 지 3개월이 지났다면, 간편보험에서 알려야 할까?
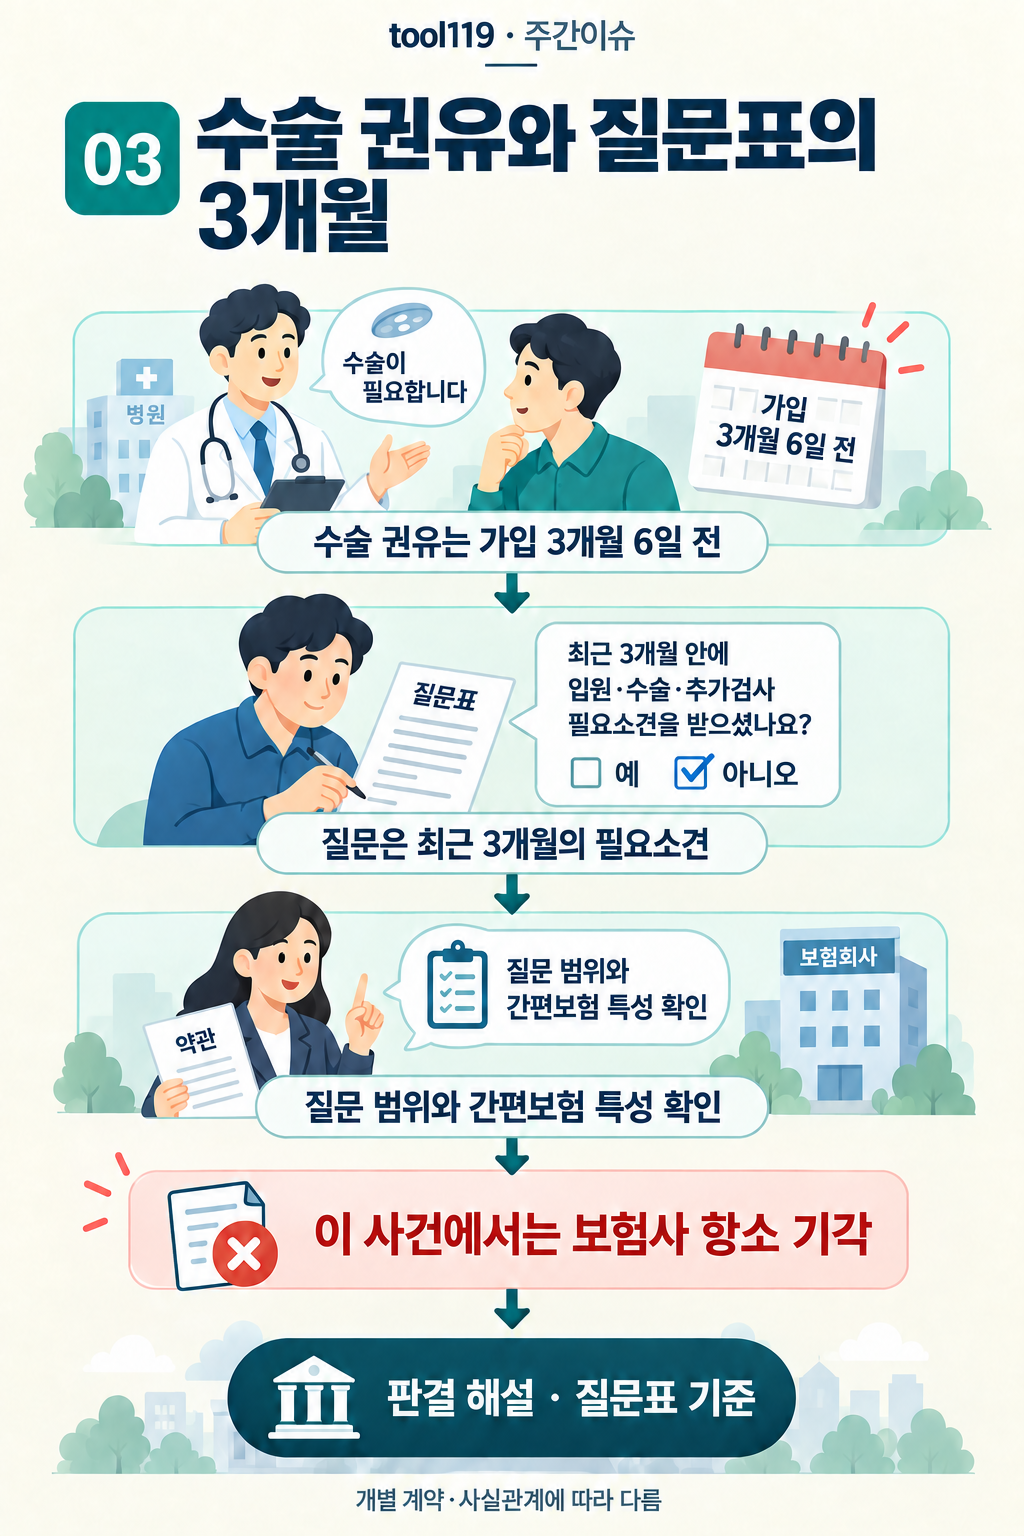
인포그래픽 내용 읽기
사건의 경위
의사에게 수술이 필요하다는 말을 들었지만 곧바로 수술을 받지는 않았습니다. 이후 간편보험에 가입하면서 ‘최근 3개월’ 안에 수술 필요소견을 받았는지를 묻는 질문에 아니라고 답했습니다. 소견을 받은 날은 가입일보다 3개월 6일 전이었습니다. 나중에 실제 수술을 받고 보험금을 청구하자, 보험회사는 그때 알리지 않은 병력을 문제 삼았습니다.
핵심 쟁점
수술이 필요하다는 소견을 받은 것과 수술을 받은 것은 서로 다른 사실입니다. 이 사건의 질문은 최근 3개월 안에 입원·수술·추가검사 필요소견을 받았는지를 묻고 있었습니다. 따라서 나중에 수술했다는 결과를 거꾸로 적용하기보다 가입 당시 어떤 질문에 답했는지가 먼저 문제였습니다.
해설에 소개된 판단
공개 해설은 보험회사의 청구가 받아들여지지 않았고, 광주지방법원 항소심에서도 보험회사의 항소가 기각됐다고 전합니다. 그 판단은 ‘질병이 있었으니 알렸어야 한다’는 접근보다, 이 상품에서 보험회사가 어떤 정보를 요구했는지에 초점을 맞췄습니다.
수술 권유와 보험 가입 사이, 3개월 6일
의사에게 수술이 필요하다는 말을 들었지만 곧바로 수술을 받지는 않았습니다. 이후 간편보험에 가입하면서 ‘최근 3개월’ 안에 수술 필요소견을 받았는지를 묻는 질문에 아니라고 답했습니다. 소견을 받은 날은 가입일보다 3개월 6일 전이었습니다. 나중에 실제 수술을 받고 보험금을 청구하자, 보험회사는 그때 알리지 않은 병력을 문제 삼았습니다.
공개 해설에 따르면 피보험자는 2022년 9월 13일 심방세동으로 입원·수술 계획을 잡았고, 같은 해 12월 19일 간편심사보험에 가입했습니다. 2024년 전극도자절제술을 받은 뒤 보험금을 청구했지만, 보험회사는 고지의무 위반을 이유로 계약을 해지하고 보험금 지급채무가 없다는 확인을 구하는 소송을 냈습니다.
보험회사는 단순히 날짜가 지났다는 이유로 수술 필요소견을 알리지 않아도 되는 것은 아니라는 입장이었습니다. 질문기간이 지나기를 기다렸다가 가입한 것이라고 주장했고, 여러 보험에 가입한 사정도 문제 삼았습니다. 피보험자는 질문이 정한 기간 밖의 소견이었으며, 수술을 미룬 데에는 수술에 대한 두려움도 있었다고 맞섰습니다.
양측이 다툰 것은 심방세동이라는 질환이 있었는지 자체만이 아니었습니다. 보험회사가 특정 기간을 정해 질문한 상황에서, 그 기간 이전의 소견까지 가입자가 스스로 알려야 했는지가 분쟁의 중심이 됐습니다.
보험회사가 물은 기간 밖의 병력도 알려야 했을까요?
수술을 권유받은 날과 실제 수술한 날은 달랐습니다
수술이 필요하다는 소견을 받은 것과 수술을 받은 것은 서로 다른 사실입니다. 이 사건의 질문은 최근 3개월 안에 입원·수술·추가검사 필요소견을 받았는지를 묻고 있었습니다. 따라서 나중에 수술했다는 결과를 거꾸로 적용하기보다 가입 당시 어떤 질문에 답했는지가 먼저 문제였습니다.
기간을 넘긴 뒤 가입한 사실만으로 속였다고 볼 수 있을까요?
보험회사의 주장은 고지의무 위반에 그치지 않았습니다. 다수 보험 가입 등을 들어 사기나 반사회질서에 따른 계약 무효도 주장했습니다. 하지만 가입 시점이 질문기간 직후라는 사정과, 보험회사를 속이기 위해 계약을 체결했다는 판단은 같은 것이 아닙니다. 각각의 주장을 뒷받침할 사실이 있는지가 별도로 다뤄졌습니다.
법원은 질문의 범위와 간편보험의 특성을 함께 보았습니다
공개 해설은 보험회사의 청구가 받아들여지지 않았고, 광주지방법원 항소심에서도 보험회사의 항소가 기각됐다고 전합니다. 그 판단은 ‘질병이 있었으니 알렸어야 한다’는 접근보다, 이 상품에서 보험회사가 어떤 정보를 요구했는지에 초점을 맞췄습니다.
① 질문은 모든 과거 병력을 묻는 방식이 아니었습니다
해설에 따르면 법원은 질문에서 정한 3개월의 범위 밖에 소견이 있었다는 점을 고려했습니다. 기간 이전의 병력까지 알려야 한다는 별도 안내가 확인되지 않은 사정도 판단에 포함됐습니다. 질문의 범위를 벗어난 소견을 알리지 않았다는 이유만으로 고의나 중대한 과실을 인정하기는 어렵다는 취지입니다.
② 병력 질문을 줄인 상품이라는 점도 중요했습니다
간편보험은 병력에 관한 질문을 줄이는 대신 보험료를 높인 상품이라는 점이 함께 고려됐다고 소개됩니다. 보험회사가 가입 단계에서 확인할 사항을 좁혀 놓고, 이후 질문하지 않은 병력을 이유로 책임을 묻는 것이 타당한지가 쟁점과 연결된 것입니다.
③ 다른 질문까지 모두 사라지는 것은 아닙니다
이 사건은 해당 청약서가 정한 기간과 질문을 전제로 한 판단입니다. 수술 권유를 받은 지 3개월이 지났다는 이유만으로 다른 질문에 해당하는 진료·입원·수술 이력까지 없어지는 것은 아닙니다. 이 사건에서 기간 밖의 소견을 문제 삼기 어려웠다는 것과, 모든 간편보험에서 같은 답변이 가능하다는 것은 구별됩니다.
출처: 보험소송닷컴, 간편보험 고지의무 사건 공개 해설 · 2026년 9월
가입 3일 전 ‘CT 고려’ 기록이 있었던 사건은 어땠을까요?
비교할 만한 판결은 창원지방법원 2020년 7월 3일 선고 2019나62021입니다. 이 사건에서는 기록이 질문기간 안에 있었습니다. 다만 기록에 적힌 내용이 청약서가 묻는 ‘추가검사 필요소견’에 해당하는지를 놓고 다퉜습니다.
보험회사는 반복된 검사 권유를 문제 삼았습니다
가입자는 만성 B형 간염으로 통원·투약치료를 받아왔습니다. 진료기록에는 다음 정기검진 때 CT 검사를 고려한다는 소견이 있었고, 가입 3일 전에도 초음파 추적검사 후 간결절에 대한 CT를 고려한다는 내용이 남아 있었습니다. 이후 암진단보험금과 수술자금을 청구하자 보험회사는 가입 당시 이 소견을 알리지 않았다며 지급을 거절했습니다.
청약서는 최근 3개월 안에 추가검사나 재검사가 필요하다는 소견을 받았는지를 묻고 있었습니다. 보험회사는 가입자가 검사 권유를 받고도 아니라고 답한 것이 고지의무 위반이라고 주장했습니다.
법원은 ‘고려’와 ‘필요’의 의미를 구별했습니다
법원은 약관이 필요소견의 정확한 개념을 별도로 정의하지 않았다는 점을 살폈습니다. 기록에 적힌 ‘고려’는 검사를 생각해 본다는 뜻으로, 반드시 요구된다는 ‘필요’와 의미가 다릅니다. 평균적인 가입자라면 질문을 ‘반드시 추가검사를 받아야 한다는 소견이 있었는가’로 이해할 여지가 있다고 보았습니다.
실제 CT 검사가 가입자의 사정에 따라 계속 미뤄졌던 경위도 함께 고려됐습니다. 법원은 아니라고 답한 것을 허위 고지로 단정하기 어렵고, 설령 허위라고 가정하더라도 고의나 중대한 과실을 인정하기 어렵다고 판단했습니다.
보험회사의 항소는 기각됐습니다. 다만 앞선 재판에서 보험금 청구는 일부 인용됐고 계약해지처분 취소 청구는 기각됐으며, 항소심에서는 보험회사만 항소해 보험금 부분이 다뤄졌습니다. 따라서 이 판결의 결과를 ‘계약해지 취소까지 모두 인정했다’고 설명할 수는 없습니다.
한 사건은 ‘언제’, 다른 사건은 ‘어떤 소견’이었는지가 쟁점이었습니다
심방세동 사건은 수술 필요소견을 받은 시점이 질문의 ‘최근 3개월’ 밖에 있었다는 점이 중심입니다. CT 사건은 기간 안에 진료기록이 있었지만 그 내용이 질문에서 말하는 필요소견인지가 문제였습니다. 둘 다 가입 전 질병이 있었다는 사실만으로 결론을 내리지 않고, 청약서 질문과 진료기록을 구체적으로 맞춰 보았다는 점에서 연결됩니다.
다만 두 사건이 모든 수술 권유나 검사 권유를 고지대상에서 제외한 것은 아닙니다. 기간이 다르거나 의사가 전달한 내용이 달라지면 비교의 전제도 달라집니다. 간편보험에서 짧은 질문 한 문장의 기간과 표현이 왜 분쟁의 결론을 좌우하는지 보여주는 사례들입니다.
관련 판결: 창원지방법원 2020. 7. 3. 선고 2019나62021
#간편보험 #고지의무 #수술필요소견 #심방세동 #추가검사 #보험계약해지