담당 의사와 보험사 의료자문의 의견이 다르면, 보험금은 어떻게 될까?
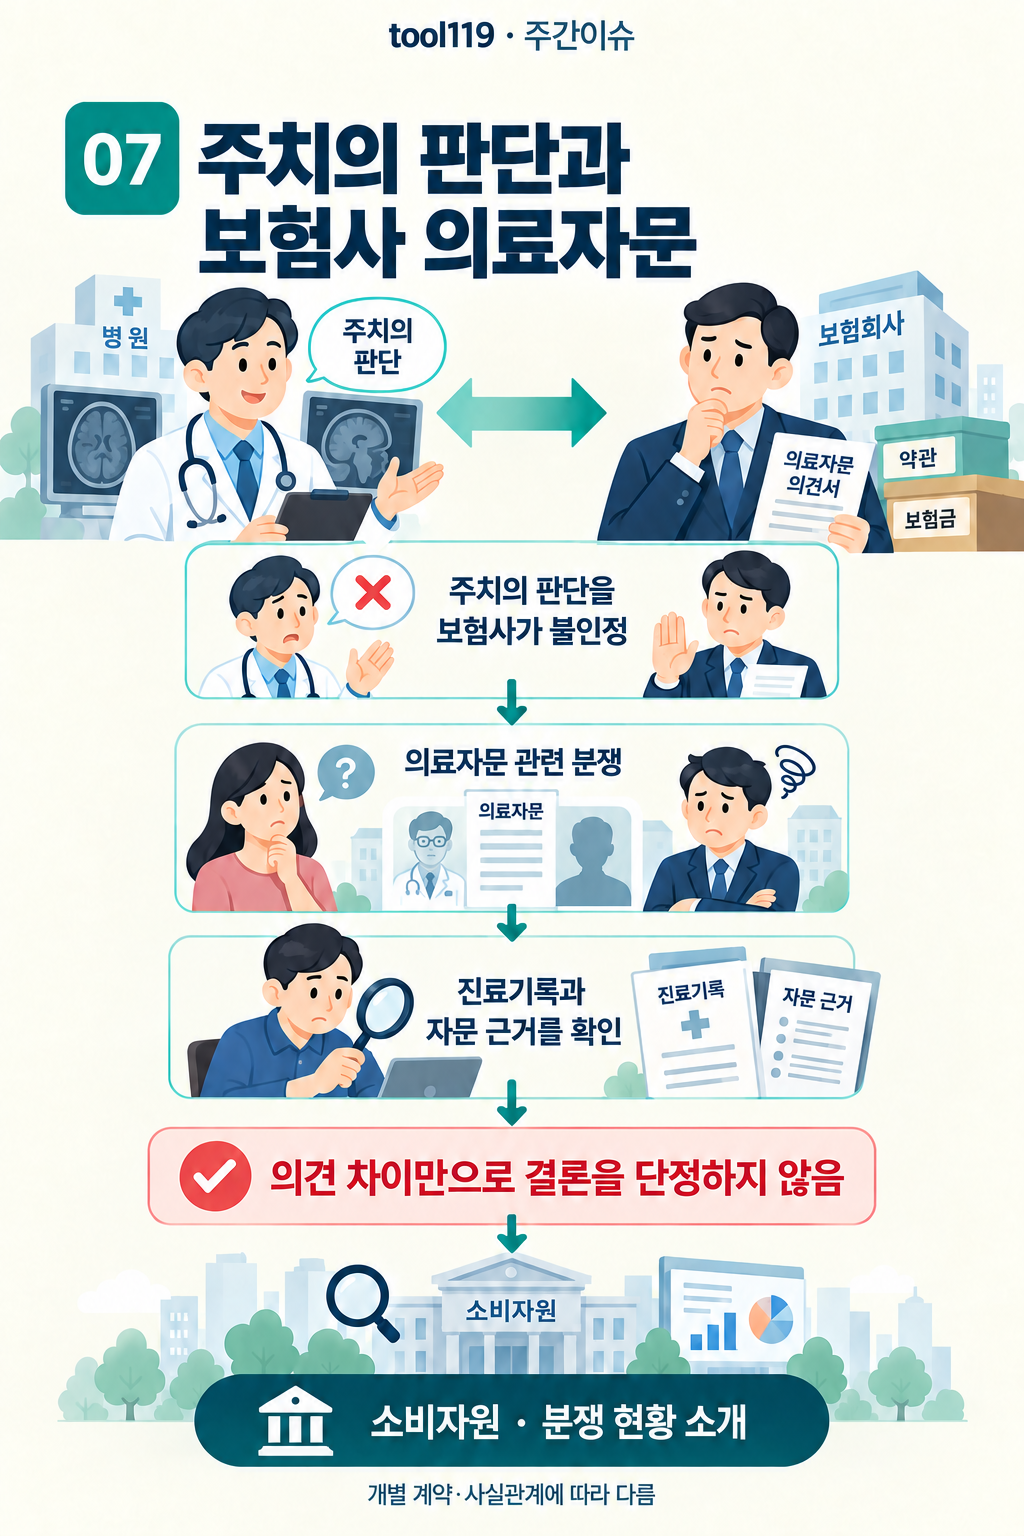
인포그래픽 내용 읽기
발표 내용
한국소비자원이 집계한 2025년 보험 피해구제 신청 930건 중 798건(85.8%)이 보험금 지급거절 관련이었고, 그중 538건, 67.4%가 주치의의 진단·치료를 보험사가 인정하지 않은 경우였습니다. 의료자문을 이유로 거절된 사건은 377건이었으며 평균 분쟁보험금은 약 1,618만원이었습니다.
주요 내용
분쟁 현황: 지급거절 관련 피해구제 신청과 주치의 판단을 인정하지 않은 사례가 주요 내용입니다. 문제 사례: 경동맥 협착 진단과 케모포트 삽입 등에 대한 보험사 판단이 소개됐습니다. 제도 내용: 일부 정액형 담보에 대한 제3의료자문 시범체계와 보험사의 비용 부담 구조가 함께 설명됐습니다.
발표 내용
한국소비자원이 집계한 2025년 보험 피해구제 신청 930건 중 798건(85.8%)이 보험금 지급거절 관련이었고, 그중 538건, 67.4%가 주치의의 진단·치료를 보험사가 인정하지 않은 경우였습니다. 의료자문을 이유로 거절된 사건은 377건이었으며 평균 분쟁보험금은 약 1,618만원이었습니다.
공식 사례 중 하나는 대학병원 MRA 후 경동맥 폐쇄·협착을 진단받아 뇌졸중 진단금을 청구했으나 보험사가 의미 있는 협착이 없다며 의료자문 동의 전까지 심사를 중단한 사례입니다. 또 암 환자의 반복 항암치료를 위한 케모포트 삽입 등에서도 주치의 치료 판단과 보험사의 수술·직접치료성 판단이 충돌하는 문제가 제기됐습니다. 소비자원은 의료자문 전 의뢰 사유·질문내용·자문의에게 제공할 자료를 설명받고, 먼저 주치의 추가소견으로 쟁점을 보완한 뒤 동의 여부를 판단할 것을 권고했습니다.
여기에 올해부터 뇌·심혈관 진단금과 정형외과 후유장해 등 일부 정액형 보험에서는 소비자가 대한의사협회를 제3의료자문기관으로 선택할 수 있는 시범체계가 운영되고 있습니다. 의협이 관련 학회와 협의해 독립적으로 자문의를 배정하며 비용은 보험사가 부담하는 구조입니다.
주치의가 진단하거나 치료한 내용을 보험회사가 그대로 인정하지 않는 과정에서 지급 분쟁이 생겼다는 발표입니다. 의료자문은 그 다툼을 검토하는 수단으로 등장하지만, 진단서가 있다는 사정이나 자문이 진행됐다는 사정 자체가 지급 여부를 확정하지는 않습니다.
주요 내용 정리
- 분쟁 현황: 지급거절 관련 피해구제 신청과 주치의 판단을 인정하지 않은 사례가 주요 내용입니다.
- 문제 사례: 경동맥 협착 진단과 케모포트 삽입 등에 대한 보험사 판단이 소개됐습니다.
- 제도 내용: 일부 정액형 담보에 대한 제3의료자문 시범체계와 보험사의 비용 부담 구조가 함께 설명됐습니다.
소비자원의 피해예방 안내와 제3의료자문 시범체계는 출처와 성격이 다릅니다. 전자는 접수된 피해와 사례를 소개하고, 후자는 자문의를 선정하는 방식에 관한 제도입니다. 본문 사례를 보험회사가 자문 동의 전 심사를 언제나 중단할 수 있다는 법적 허용으로 읽지 않도록 구별했습니다.
자료유형: 한국소비자원 공식 피해예방주의보 + 금감원·대한의사협회 제3의료자문 제도
소비자원 공식자료: 2026. 6. 7.
금감원·의협 협약: 2026. 2. 4., 2~3분기 시범운영