대학병원 주치의가 진단했는데도 보험사가 다시 의료자문에 동의할 때까지 보험금 심사를 사실상 중단해도 될까?
대학병원 전문의가 진단하고 치료한 사건에서도 보험사가 별도 의료자문 동의를 요구하며 심사를 멈추는 사례가 문제로 제기됐습니다. 금융감독원은 의료적 판단이 정말 필요한 경우에 한해 자문을 실시하고, 주치의의 기록을 먼저 충분히 검토해야 한다고 강조했습니다.
- 보험사가 자체적으로 판단할 수 있는 사안이나 대학병원 진단이 있는 사건까지 반복적으로 의료자문에 보내는 관행이 지적됐습니다.
- 주치의의 진료기록과 검사결과를 먼저 살피고, 의학적 불확실성이 남는 경우에 자문을 진행해야 합니다.
- 의료자문 자체가 금지되는 것은 아니며, 필요성·절차·반복 여부가 문제입니다.
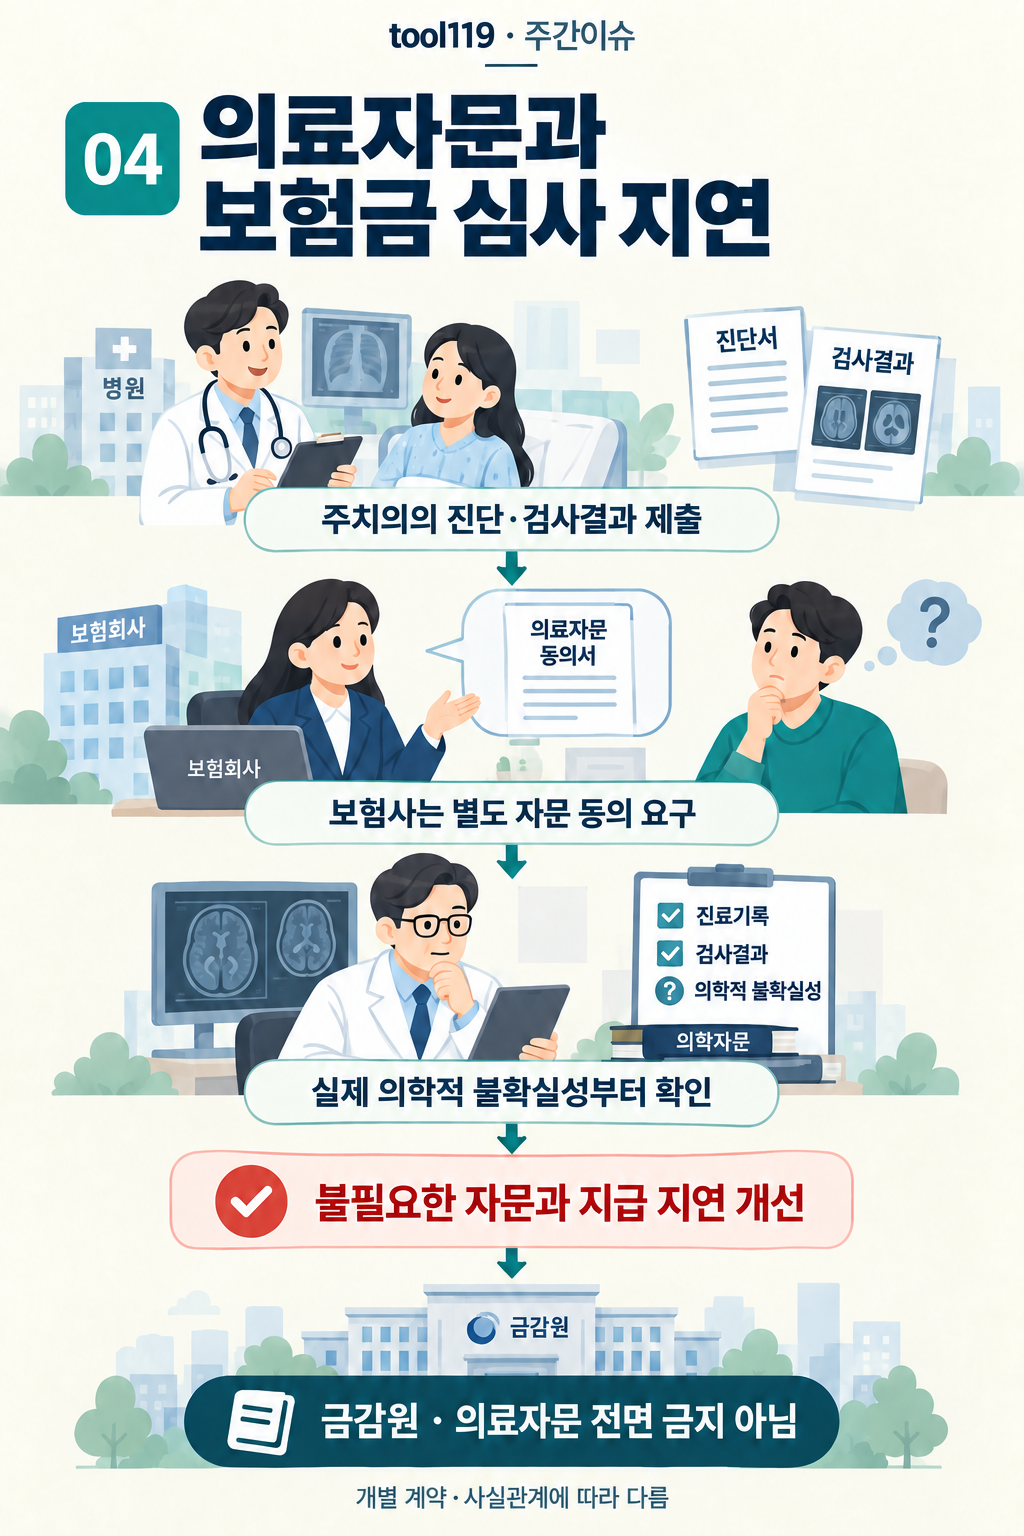
인포그래픽 내용 읽기
발표의 배경
보험금 지급 여부가 진단의 적정성이나 질병의 상태에 달린 경우 보험사는 외부 전문의의 의료자문을 활용할 수 있습니다. 그러나 이미 대학병원 주치의가 검사결과를 토대로 진단했는데도 보험사가 별도 자문 동의를 요구하고, 동의가 이뤄질 때까지 사실상 심사를 중단하는 사례가 이어졌습니다.
핵심 쟁점
보험금 판단에 실제 의학적 불확실성이 남아 있는지, 아니면 이미 제출된 검사와 진료기록만으로 판단할 수 있는지가 첫 번째 쟁점입니다.
발표의 취지
금융감독원은 의료자문을 의학적 판단이 필요한 경우로 제한하고, 먼저 주치의의 진료기록과 검사결과를 충실히 검토하도록 내부통제를 강화하겠다고 밝혔습니다. 제3의료기관 자문이 필요한 경우에는 이용 가능한 병원과 절차도 소비자가 알 수 있게 설명해야 한다는 방향을 제시했습니다. 이는 의료자문을 전면 금지한 것이 아니라 불필요하거나 반복적인 자문과 그에 따른 지급 지연을 줄이려는 조치입니다.
무엇을 발표했나요?
보험금 지급 여부가 진단의 적정성이나 질병의 상태에 달린 경우 보험사는 외부 전문의의 의료자문을 활용할 수 있습니다. 그러나 이미 대학병원 주치의가 검사결과를 토대로 진단했는데도 보험사가 별도 자문 동의를 요구하고, 동의가 이뤄질 때까지 사실상 심사를 중단하는 사례가 이어졌습니다.
한국소비자원 자료에서는 2025년 보험 관련 피해구제 신청 930건 가운데 보험금 지급 거절이 798건으로 85.8%를 차지했고, 그중 주치의의 진단이나 치료를 보험사가 받아들이지 않은 사례가 538건으로 집계됐습니다. MRA 검사로 확인된 경동맥 폐색·협착 진단을 둘러싼 의료자문 분쟁도 언급됐습니다.
무엇이 문제였나요?
보험금 판단에 실제 의학적 불확실성이 남아 있는지, 아니면 이미 제출된 검사와 진료기록만으로 판단할 수 있는지가 첫 번째 쟁점입니다.
자문이 필요하더라도 보험사가 그 이유와 절차를 충분히 설명했는지, 같은 쟁점에 관해 자문을 반복하면서 지급을 늦춘 것은 아닌지도 함께 문제 됩니다.
발표에서 무엇을 밝혔나요?
금융감독원은 의료자문을 의학적 판단이 필요한 경우로 제한하고, 먼저 주치의의 진료기록과 검사결과를 충실히 검토하도록 내부통제를 강화하겠다고 밝혔습니다. 제3의료기관 자문이 필요한 경우에는 이용 가능한 병원과 절차도 소비자가 알 수 있게 설명해야 한다는 방향을 제시했습니다. 이는 의료자문을 전면 금지한 것이 아니라 불필요하거나 반복적인 자문과 그에 따른 지급 지연을 줄이려는 조치입니다.
금융감독원 보험권 소비자보호·보상담당 부서장 확대 간담회 자료 (2026. 9. 14.)
금융감독원 · 2026. 9. 14.