당뇨·고혈압을 고지하지 않은 뒤 3년이 지나 보험사가 계약을 해지할 수 없게 됐어도, 그 질환으로 만성신장병이 발생했다면 질병후유장해보험금은 별도로 면책될 수 있을까?
가입자는 당뇨와 고혈압을 알리지 않은 채 보험에 가입했고, 이후 말기 만성신장병으로 신장이식을 받은 뒤 질병후유장해보험금을 청구했습니다. 보험사는 3년이 지나 계약을 해지할 수는 없었지만, 약관의 별도 면책조항에 따라 해당 질환과 직접 관련된 보험금은 지급하지 않아도 된다고 주장했습니다.
- 고지의무 위반을 이유로 계약을 해지할 수 있는 기간과 특정 질환 관련 보험금을 면책하는 조항은 서로 다른 문제로 다뤄졌습니다.
- 법원은 당뇨·고혈압과 만성신장병 사이의 직접적인 의학적 관련성을 인정했습니다.
- 계약이 유지된다는 사실만으로 모든 보험사고에 대한 지급책임이 자동으로 생기는 것은 아니라고 판단했습니다.
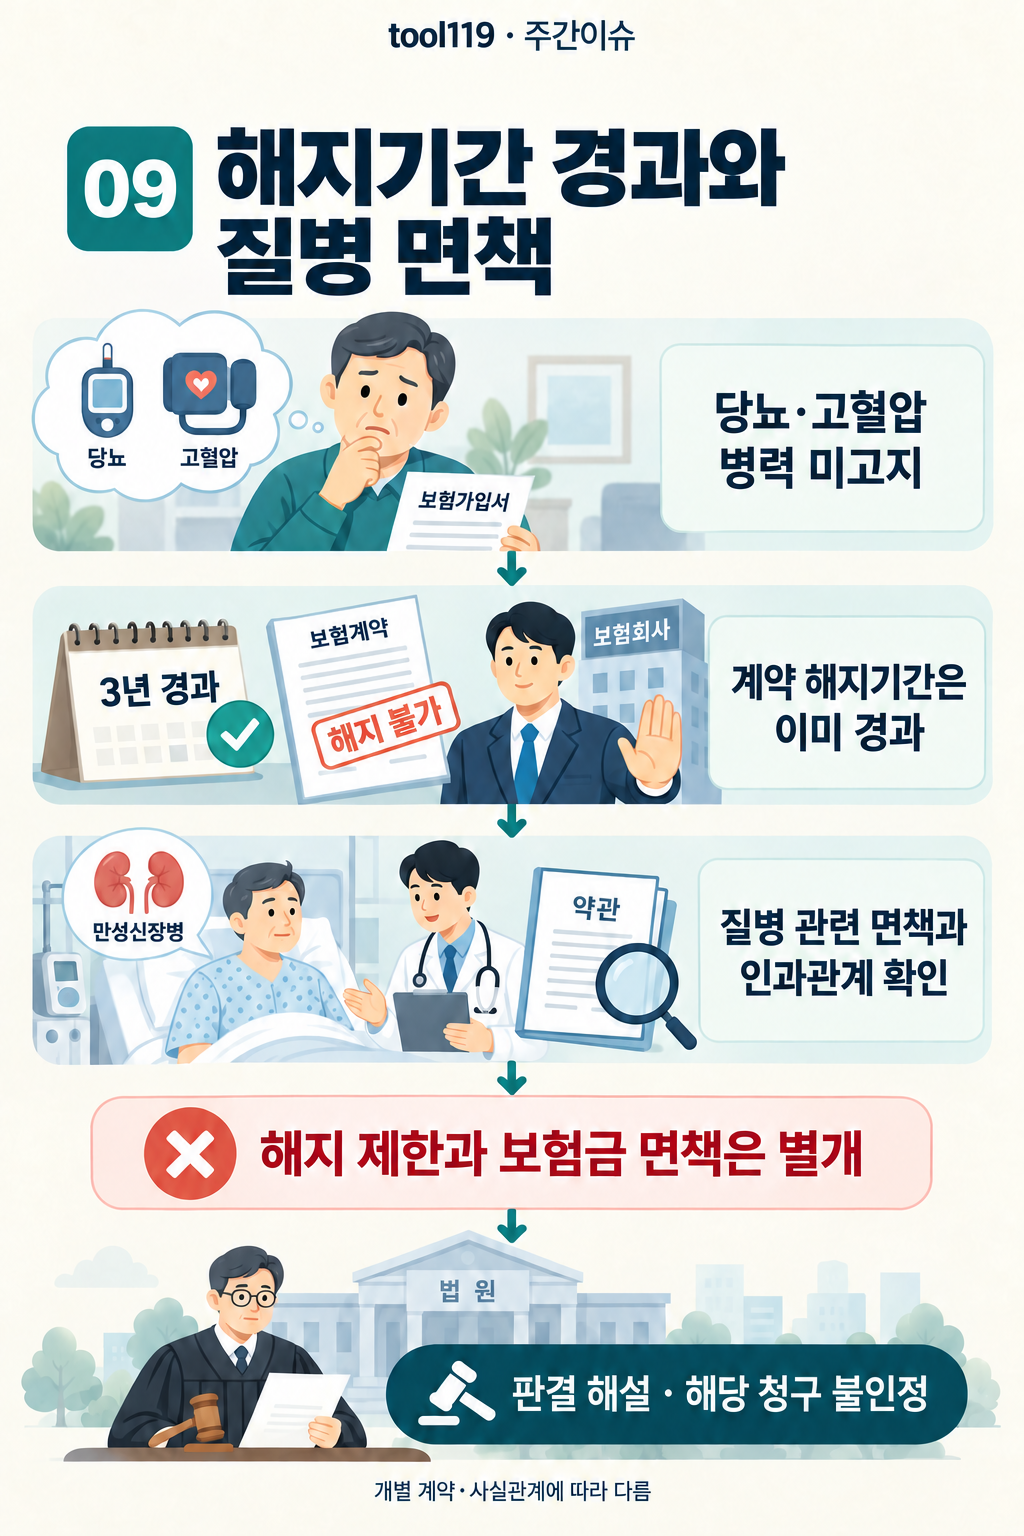
인포그래픽 내용 읽기
사건의 경위
가입자는 2016년 보험에 가입하면서 당뇨와 고혈압 병력을 고지하지 않았습니다. 이후 만성신장병 5단계로 진행해 신장이식을 받고 질병후유장해보험금 4,000만 원을 청구했습니다. 보험사는 가입 후 3년이 지난 2022년에 계약 해지를 시도했습니다.
핵심 쟁점
해지권 행사기간이 지나 계약 자체를 없앨 수 없게 된 경우에도, 약관에 별도로 정한 특정 질환 관련 면책조항을 적용할 수 있는지가 핵심입니다.
이 사건의 판단
공개된 판례해설에 따르면 법원은 계약 해지 제한과 별도 면책조항의 적용은 구별된다고 판단했습니다. 해지기간이 지났더라도 약관이 정한 범위에서 고지하지 않은 질환과 보험사고 사이의 직접적인 관련성이 인정되면 해당 보험금은 면책될 수 있다고 보았습니다. 이 사건에서는 당뇨·고혈압에서 만성신장병으로 이어진 인과관계를 인정해 보험금 청구를 받아들이지 않았습니다.
어떤 사건인가요?
가입자는 2016년 보험에 가입하면서 당뇨와 고혈압 병력을 고지하지 않았습니다. 이후 만성신장병 5단계로 진행해 신장이식을 받고 질병후유장해보험금 4,000만 원을 청구했습니다. 보험사는 가입 후 3년이 지난 2022년에 계약 해지를 시도했습니다.
약관상 고지의무 위반에 따른 해지권 행사기간은 이미 지난 상태였습니다. 그러나 보험사는 고지하지 않은 특정 질환과 직접 관련해 발생한 보험사고는 보상하지 않는다는 별도 조항을 근거로 지급을 거절했습니다.
무엇이 문제였나요?
해지권 행사기간이 지나 계약 자체를 없앨 수 없게 된 경우에도, 약관에 별도로 정한 특정 질환 관련 면책조항을 적용할 수 있는지가 핵심입니다.
또 당뇨와 고혈압이 만성신장병과 신장이식에 직접 영향을 미쳤는지, 단순한 위험요인에 불과한지에 관한 의학적 인과관계도 다퉈졌습니다.
법원은 어떻게 판단했나요?
공개된 판례해설에 따르면 법원은 계약 해지 제한과 별도 면책조항의 적용은 구별된다고 판단했습니다. 해지기간이 지났더라도 약관이 정한 범위에서 고지하지 않은 질환과 보험사고 사이의 직접적인 관련성이 인정되면 해당 보험금은 면책될 수 있다고 보았습니다. 이 사건에서는 당뇨·고혈압에서 만성신장병으로 이어진 인과관계를 인정해 보험금 청구를 받아들이지 않았습니다.
비슷하거나 다른 결론의 판결은?
부산고등법원(창원) 2018. 9. 13. 선고 2018나11568은 약관의 “보험금 지급사유 없이 2년 경과” 조항을 다뤘습니다. 법원은 고지하지 않은 질병과 상당인과관계가 있는 보험금 지급사유가 2년 안에 발생했는지를 기준으로 해지 제한을 판단했습니다. 이번 판결과 마찬가지로 해지기간과 보험금 지급제한 문구를 구별해 읽을 필요가 있다는 점은 닮았지만, 2018나11568은 약관상 2년 해지제한의 해석이 중심이고 이번 사건은 해지권 행사기간이 지난 뒤 별도로 주장된 질병 관련 면책조항의 적용이 쟁점이라는 차이가 있습니다.
의정부지방법원 2026. 1. 22. 선고 2023나227365 · 확정