2026년 9월 4주차 · 선정 이슈 01
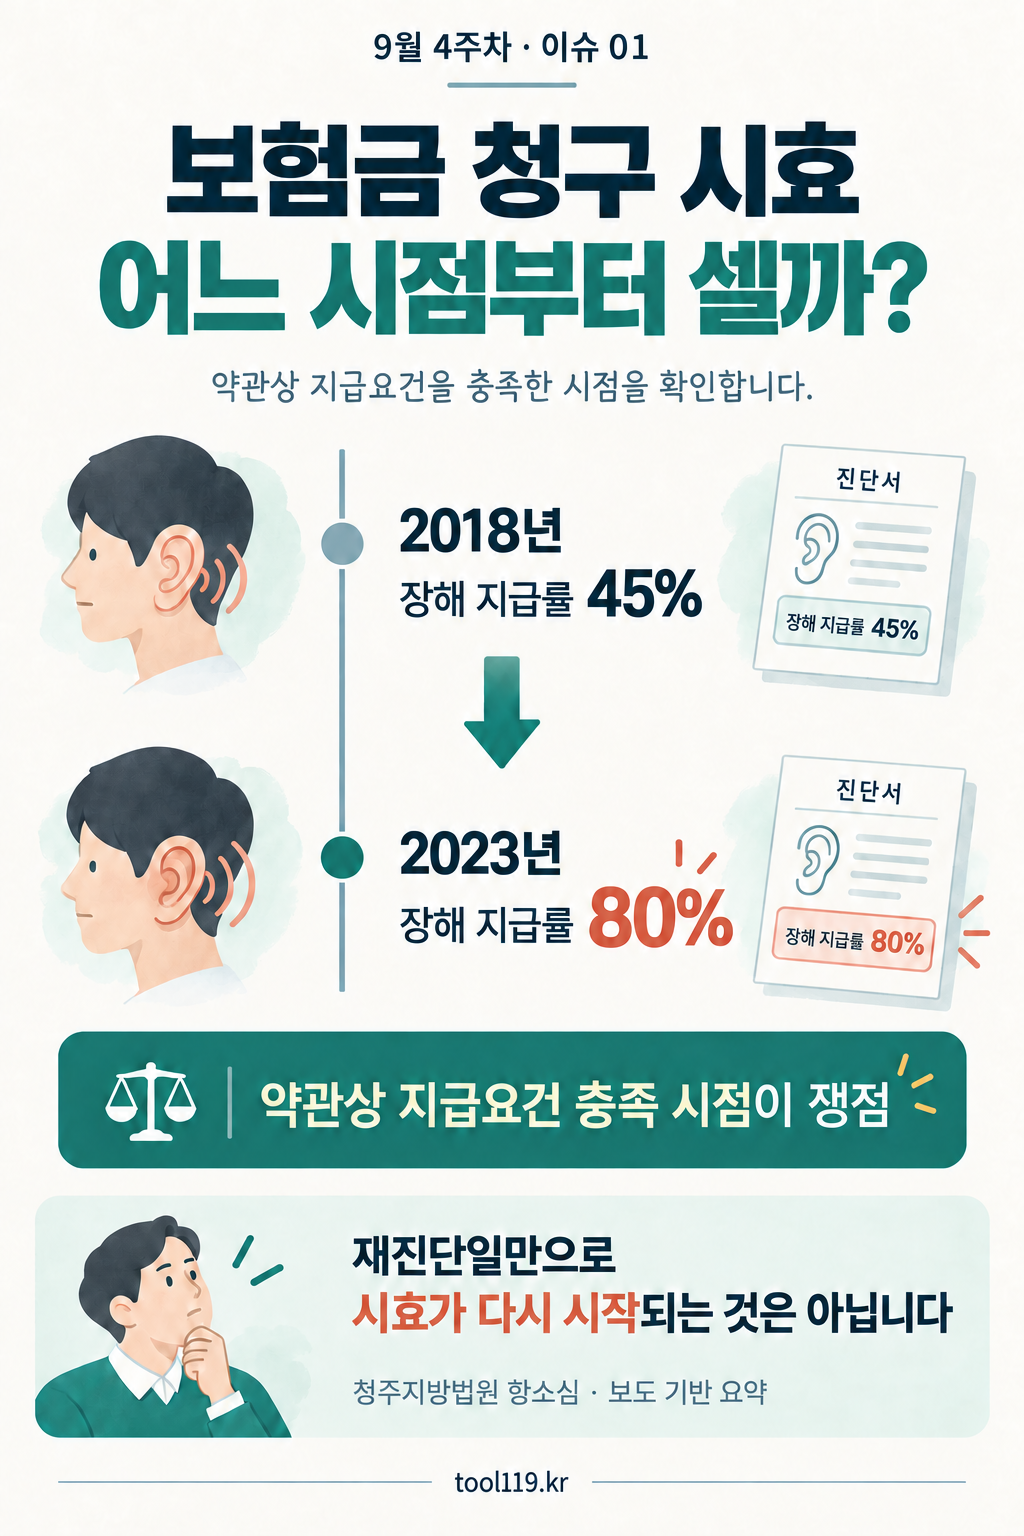
청력 장해가 45%에서 80%로 악화됐다면, 보험금 청구 시효는 언제부터일까?
처음 난청 진단을 받은 날과 약관이 정한 고도장해에 이른 날은 다를 수 있습니다. 이 사건은 청력검사 결과와 부담보 특약의 예외 문구가 지급 판단을 바꾼 사례입니다.
- 2018년과 2023년의 장해 상태를 구분했습니다.
- 부담보 특약에도 예외 문구가 있는지 살폈습니다.
- 재진단일 자체가 시효를 새로 시작시키는 것은 아닙니다.
무슨 일이 있었나요?
보험소송닷컴 보도에 따르면, 귀 부위를 보장하지 않는 특약으로 가입한 피보험자가 청력을 잃고 보험금을 청구했습니다. 보험사는 가입 후 5년 안에 귀 질환으로 진료받았고, 2018년 진단부터 이미 시효가 지났다고 주장했습니다.
어디에서 판단이 갈렸나요?
쟁점은 두 가지였습니다. 부담보 특약이 고도장해까지 배제하는지, 그리고 청구 대상 보험금의 지급요건이 언제 갖춰졌는지입니다.
이 사건에서는 어떻게 보았나요?
보도된 항소심 판단은 보험사의 주장을 받아들이지 않았습니다. 해당 특약은 사망 또는 80% 이상 장해가 발생하면 보장하는 취지로 해석됐습니다. 또한 2018년 검사 상태는 지급률 45%에 해당하고, 80% 요건은 2023년에 충족됐다고 보아 그 무렵을 시효의 출발점으로 판단했습니다.
진단서의 날짜보다, 청구하는 담보의 지급요건과 당시 검사 결과를 함께 읽어야 합니다.
청구·상담 전에 확인할 자료
- 보험증권에서 청구할 담보와 부담보 특약을 특정합니다.
- 특약 본문뿐 아니라 예외·단서와 장해분류표를 함께 확인합니다.
- 시기별 청력검사 수치와 장해진단서를 나란히 정리합니다.
이 결론을 적용할 때는
모든 부담보 계약에서 80% 장해가 보장된다는 뜻은 아닙니다. 재진단만으로 시효가 연장되는 것도 아닙니다. 해당 특약 문구와 지급요건 충족 시점에 관한 판단입니다.
판례 보도 · 보험소송닷컴 · 특정부위 부담보와 청력 장해의 소멸시효 ↗
기사에는 2026년 7월 11일 확정됐다고 기재돼 있습니다. 이 글은 해당 보도를 바탕으로 작성했으며 판결문과 확정증명은 직접 확인하지 못했습니다.