오토바이 사용 통지, 약관 설명이 없었다면 보험금은?
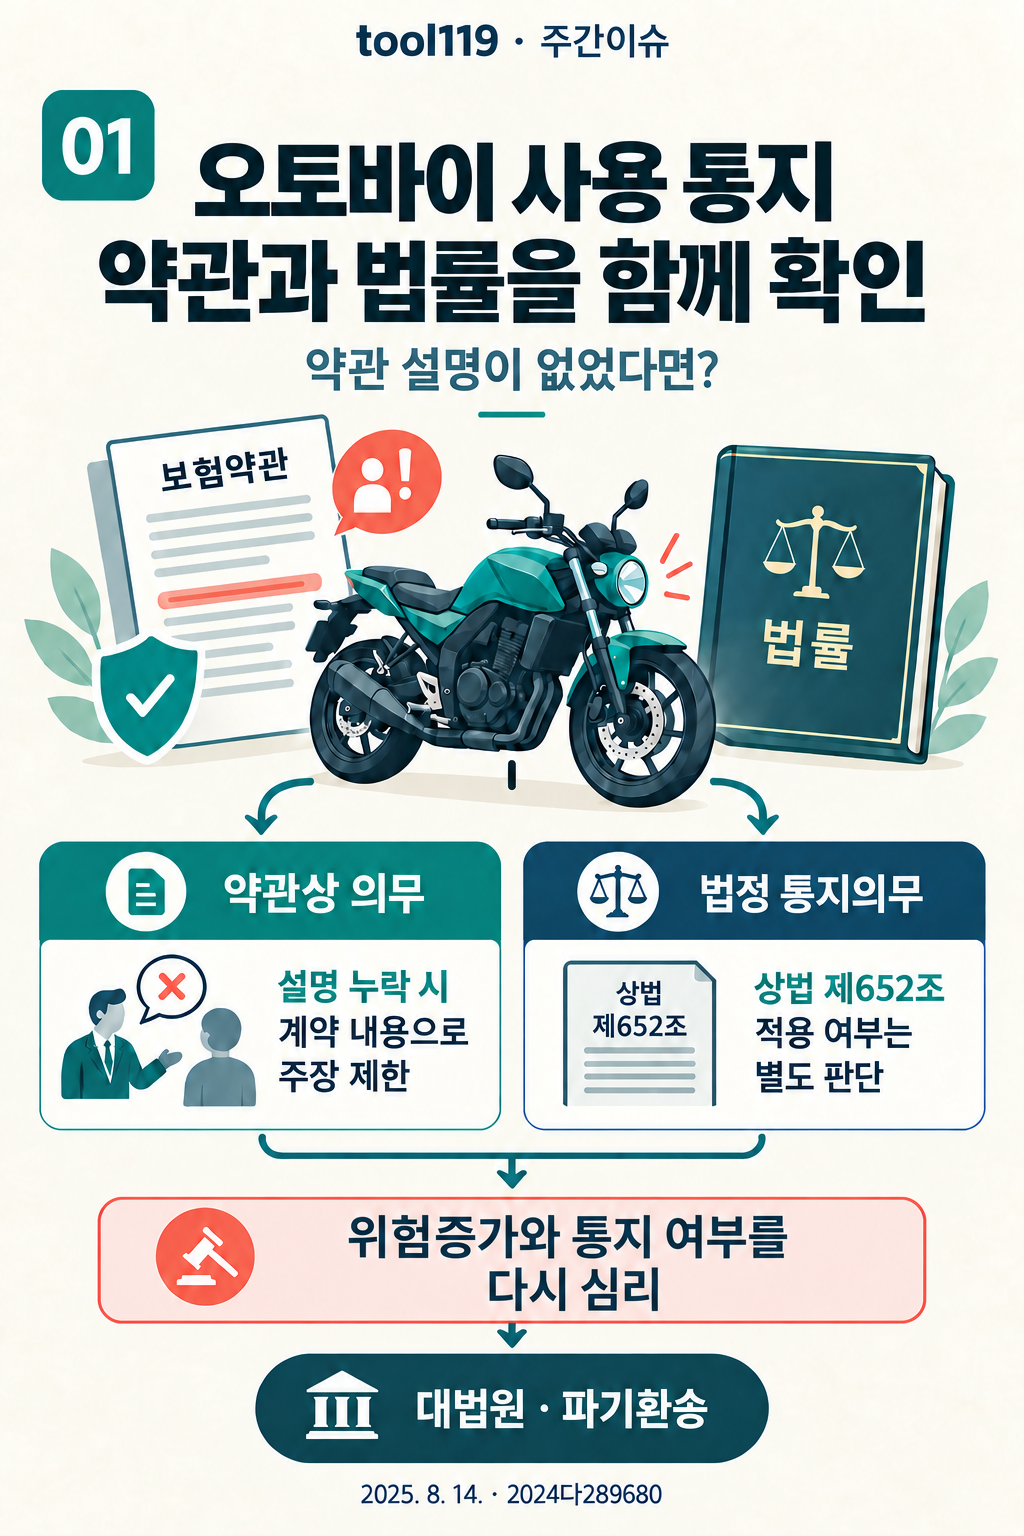
이륜차 사용을 알리라는 약관을 설명하지 않았더라도, 법률이 정한 통지의무까지 없어지는 것은 아닙니다. 대법원은 두 의무를 나누어 판단해야 한다며 사건을 돌려보냈습니다.
- 보험 가입 뒤 배달음식점을 열고 오토바이를 사용하던 피보험자가 교통사고로 사망했습니다.
- 계속적인 이륜차 사용을 알리도록 한 구체적인 약관은 원칙적으로 설명 대상입니다.
- 설명 누락과 별개로, 상법이 정한 위험 증가의 통지의무가 적용되는지 확인해야 합니다.
무슨 일이 있었나요?
계약 당시 피보험자는 운전을 하지 않는다고 답했습니다. 이후 배달전문 음식점을 개업하며 영업에 쓸 오토바이를 구입했고, 직접 운전하다 만취 운전 차량과 충돌해 사망했습니다. 유족이 상해사망보험금을 청구하자 보험회사는 이륜차의 계속적인 사용을 알리지 않았다는 이유로 계약 해지와 보험금 부지급을 통보했습니다.
어디에서 판단이 갈렸나요?
보험약관에는 직업·직무를 바꾸거나 이륜차를 계속 사용하게 되면 회사에 알리라는 조항이 있었습니다. 원심은 보험회사가 이를 제대로 설명하지 않았다며 약관에 따른 해지 주장을 받아들이지 않았습니다. 쟁점은 여기서 판단을 끝낼 수 있는지였습니다. 보험회사는 약관뿐 아니라 상법 제652조에 따른 통지의무 위반도 해지 사유로 주장하고 있었습니다.
이 사건에서는 어떻게 보았나요?
대법원은 이륜차의 계속 사용을 통지 대상으로 구체화한 약관을 법률의 단순한 반복으로 보지 않았습니다. 따라서 원칙적으로 설명이 필요하고, 이 사건에서 설명을 이행했다고 보기 어렵다는 원심 판단은 유지했습니다. 다만 설명하지 않은 약관을 계약 내용으로 주장할 수 없다는 것과 법률상 의무가 사라진다는 것은 다릅니다. 계약 뒤 사고 위험이 현저하게 달라지거나 커진 사실을 알고도 알리지 않았다면 상법상 해지가 문제 될 수 있습니다. 대법원은 그 주장에 대한 심리가 빠졌다며 원심판결을 파기하고 환송했습니다.
설명 누락만으로 결론을 내리기보다, 약관상 의무와 법률상 통지의무를 각각 확인해야 합니다.
청구·상담 전에 확인할 자료
- 가입 당시 청약서의 운전·직업 답변과 계약 뒤 이륜차 사용을 시작한 시점
- 오토바이의 사용 목적·빈도, 영업에 이용한 경위와 이를 보여 주는 자료
- 약관 설명 녹취, 변경 통지 내역, 보험회사의 해지 통보 사유와 날짜
이 결론을 적용할 때는
이 판결은 보험금 지급이나 부지급을 최종 확정한 판결이 아닙니다. 실제 위험의 변화, 이를 안 시점, 통지 여부와 해지 요건을 구체적으로 심리해야 한다는 취지입니다. 단 한 번의 이륜차 이용도 모두 같은 결론이라고 확대해 읽어서는 안 됩니다.
판결 원문 · 대법원 2024다289680 · 국가법령정보센터 ↗
국가법령정보센터에 수록된 대법원 판결 전문과 주문을 확인했습니다. 환송 이후의 결론은 이 글의 확인 범위에 포함하지 않았습니다.