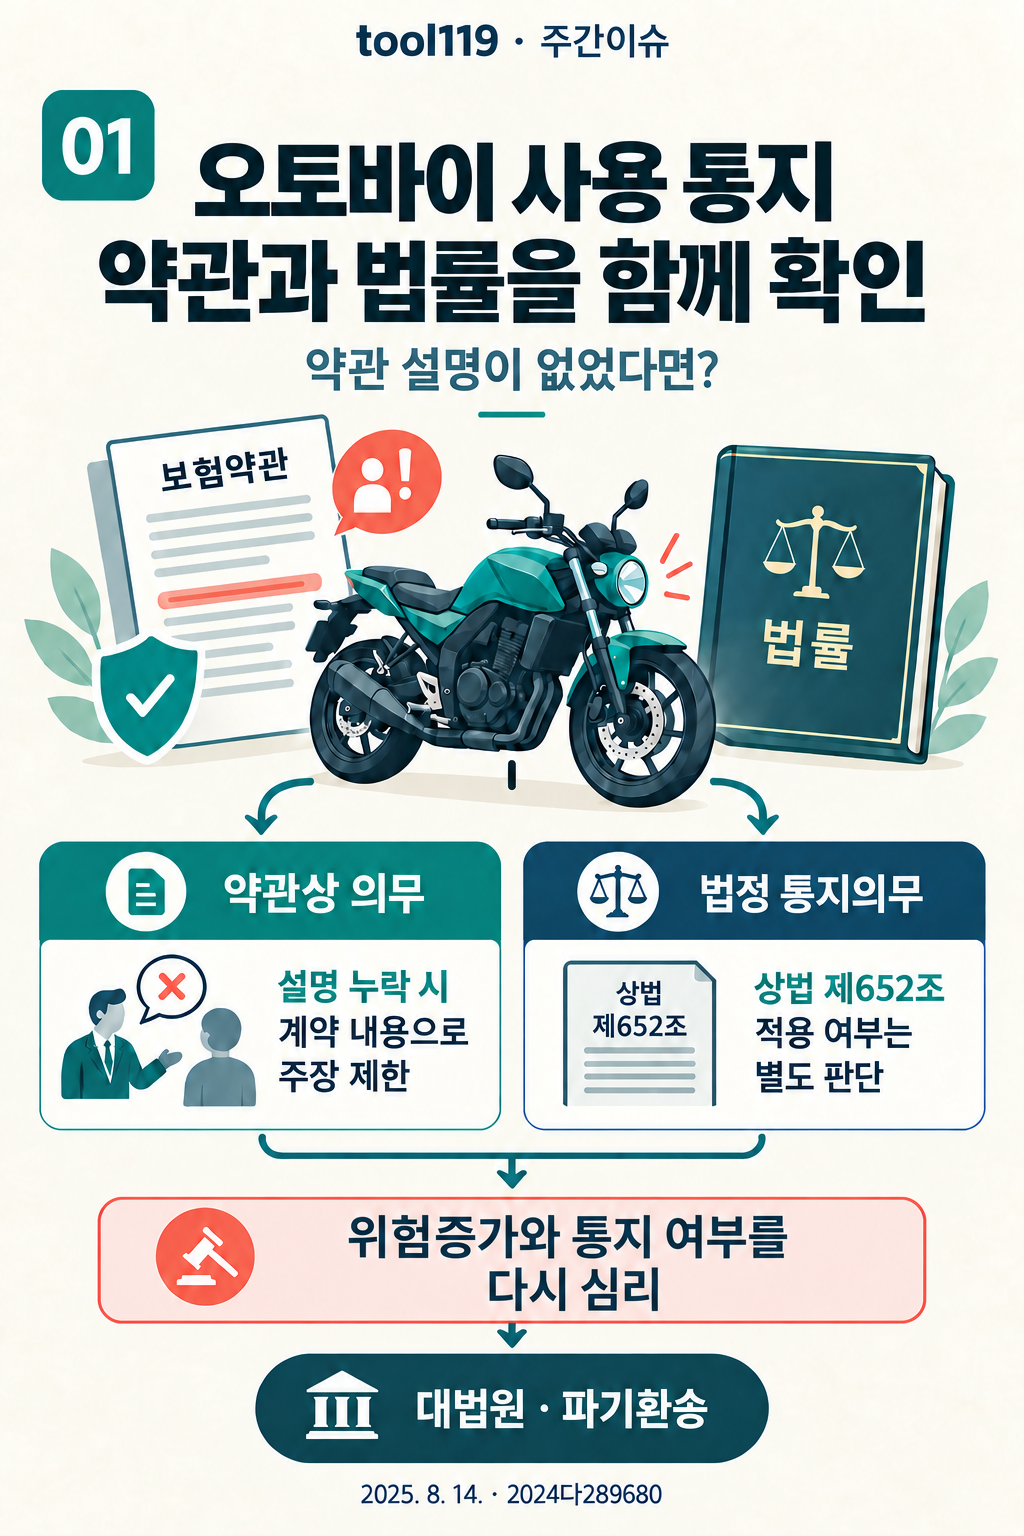
 01 · 오토바이 통지의무, 약관과 법률의 차이
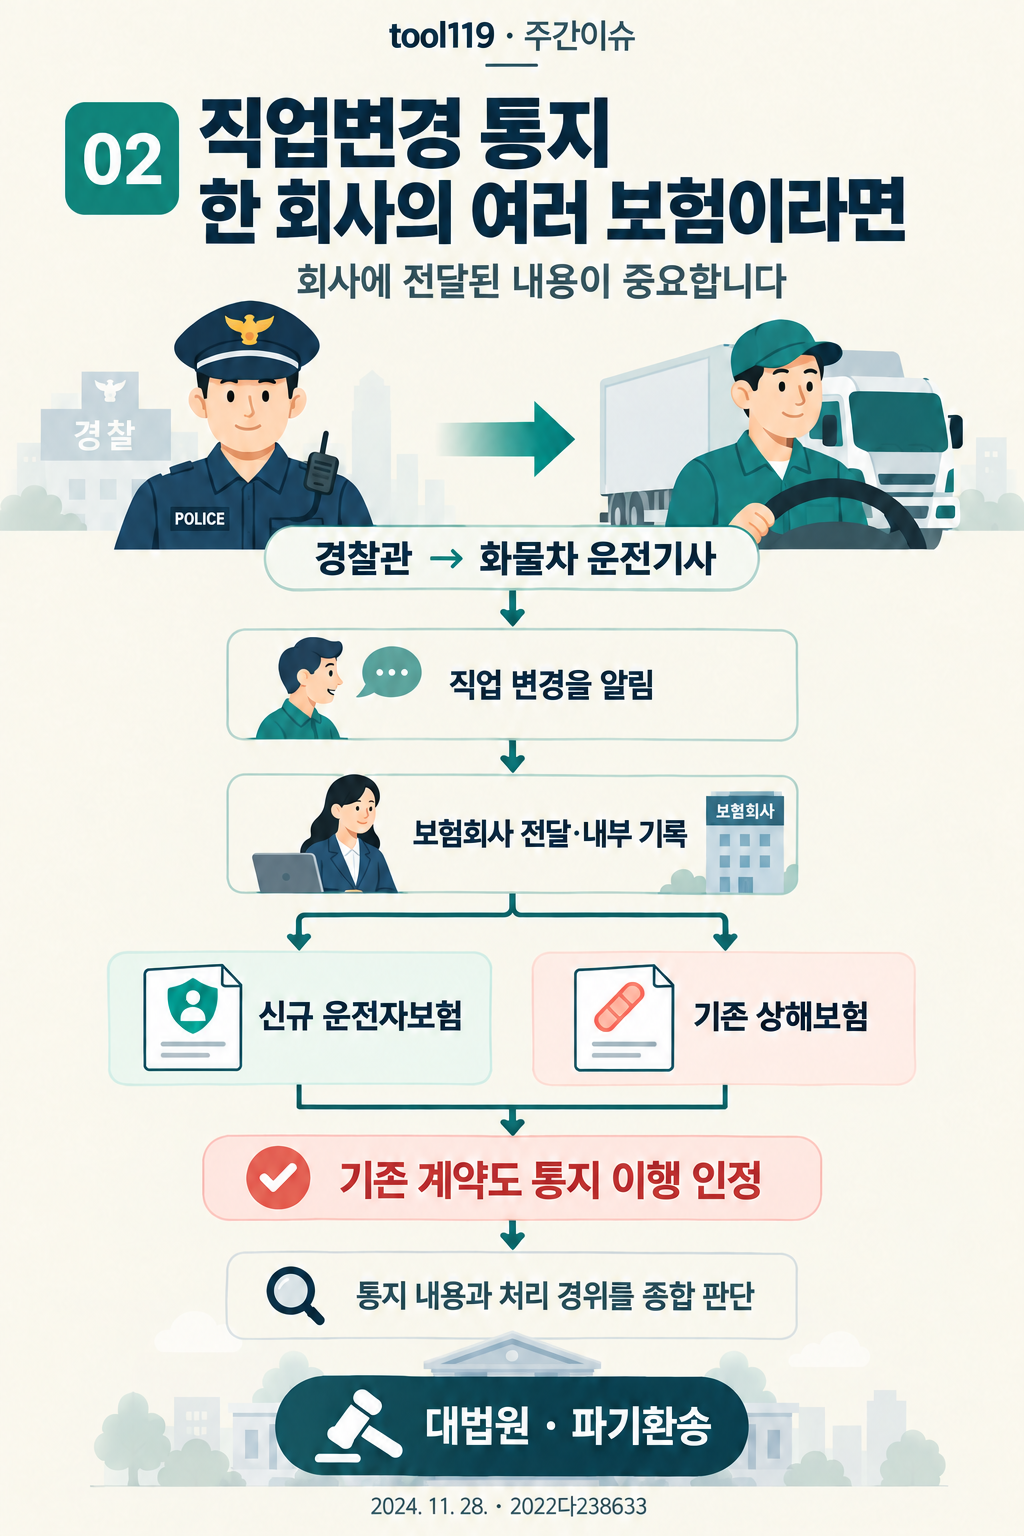 02 · 한 보험회사, 여러 계약의 직업변경 통지
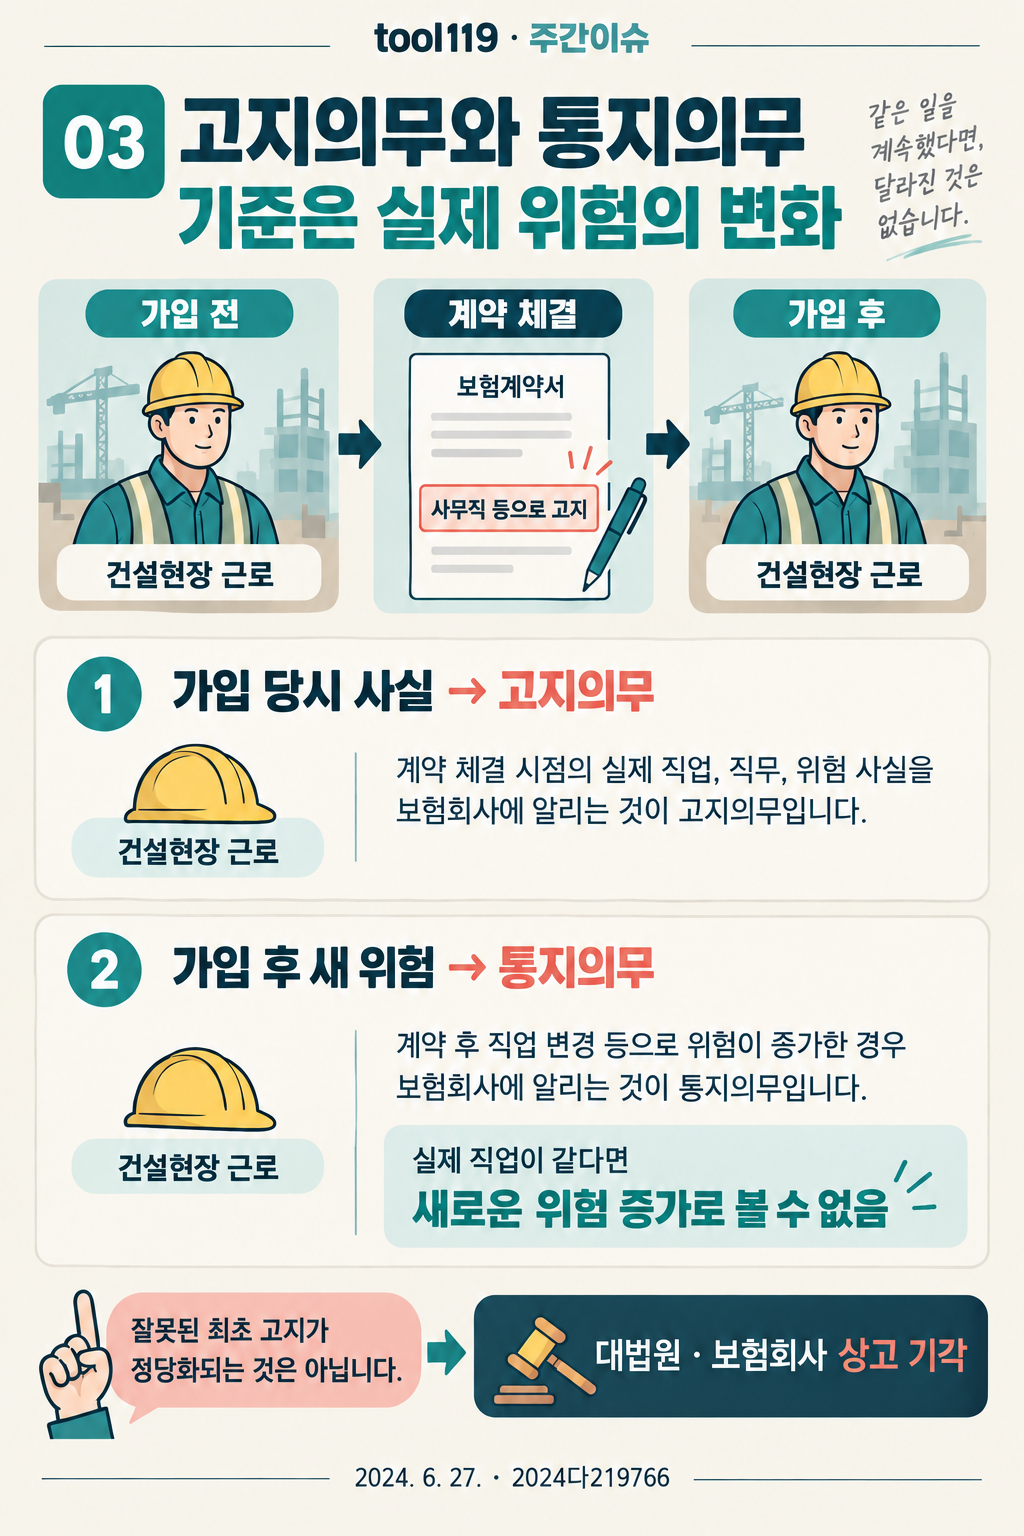 03 · 고지의무와 통지의무를 가르는 기준
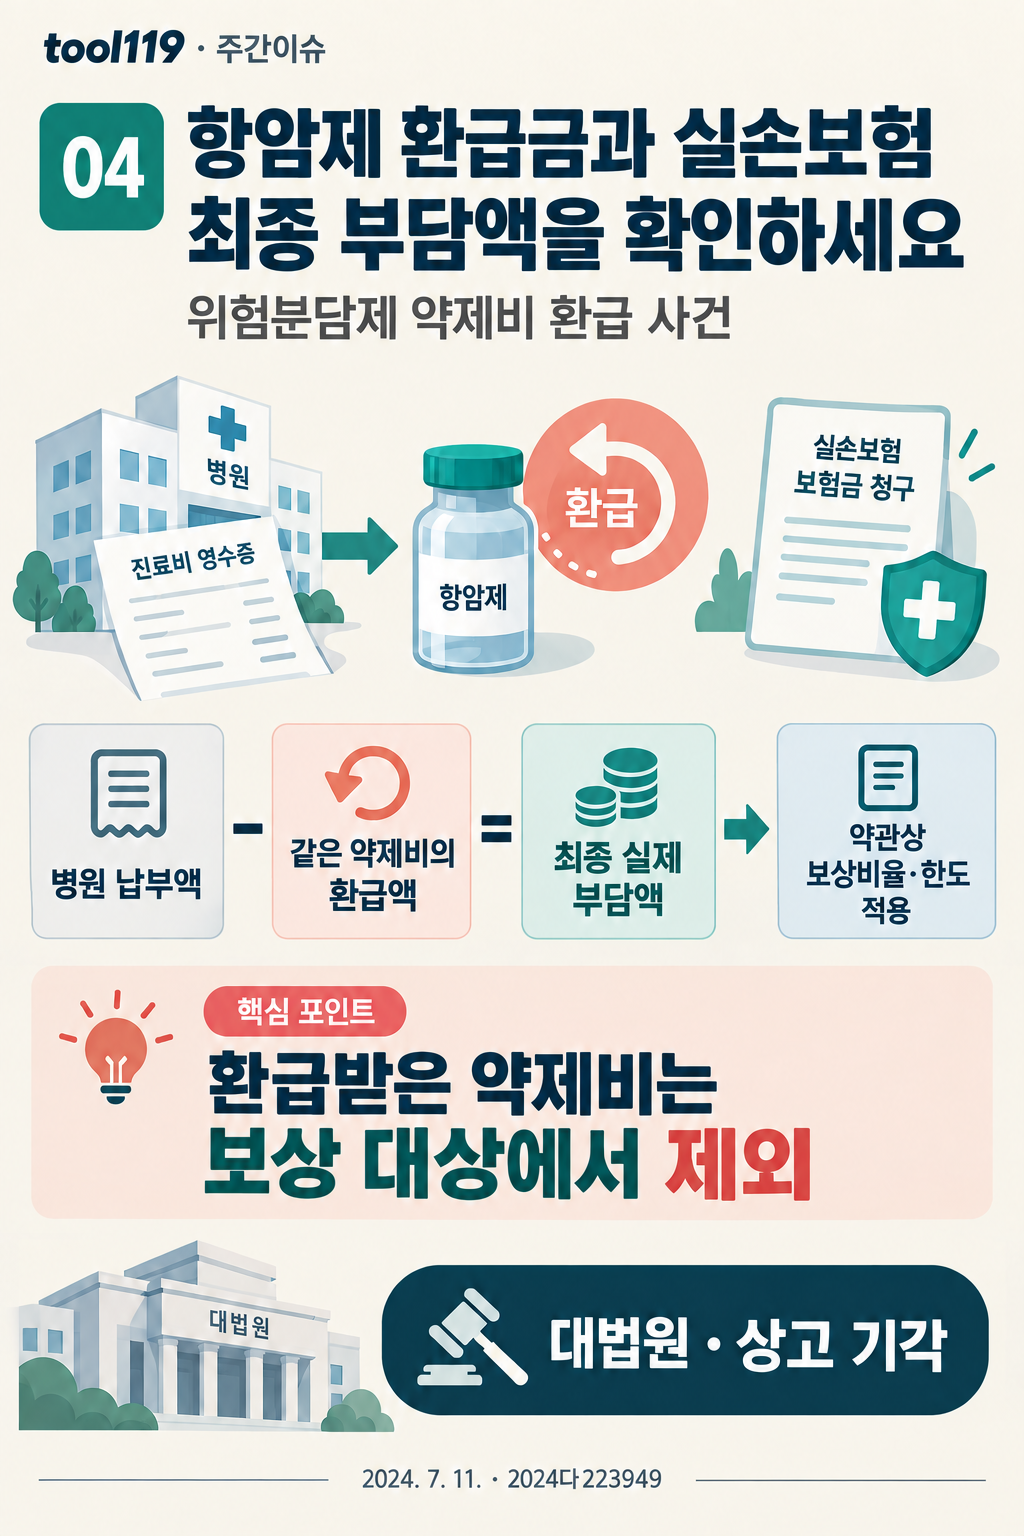 04 · 항암제 환급금과 최종 실제 부담액
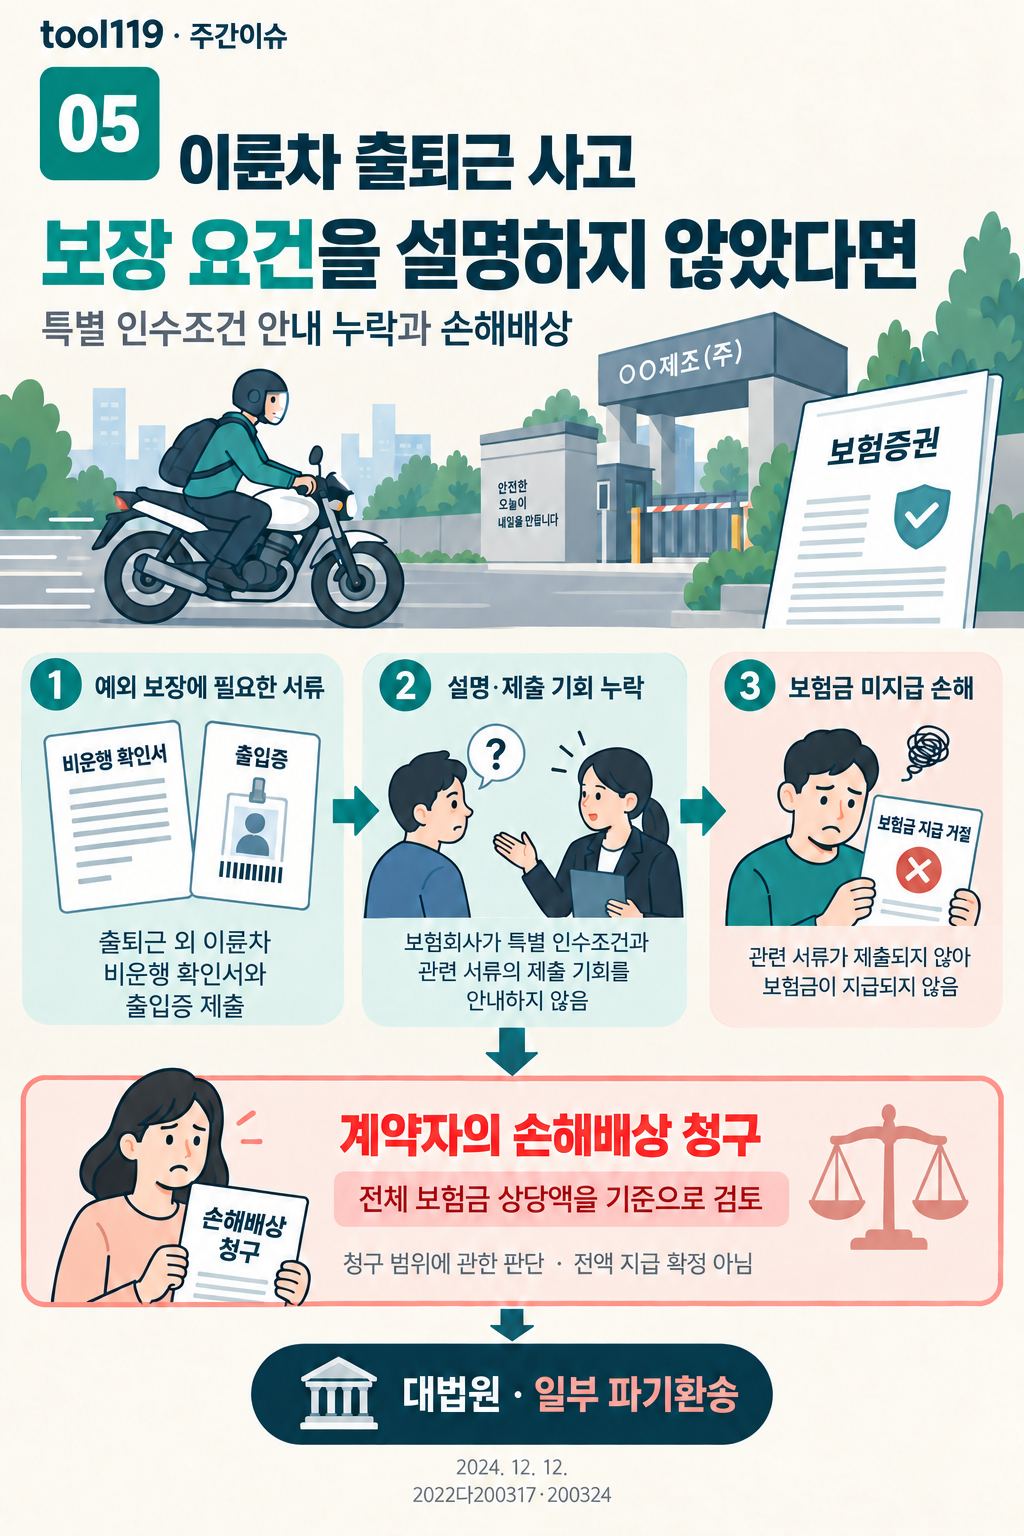 05 · 이륜차 보장 요건 설명 누락과 손해배상
01
오토바이 사용 통지, 약관 설명이 없었다면 보험금은?
이륜차 사용을 알리라는 약관을 설명하지 않았더라도, 법률이 정한 통지의무까지 없어지는 것은 아닙니다. 대법원은 두 의무를 나누어 판단해야 한다며 사건을 돌려보냈습니다.
WEEKLY CLAIMS BRIEF · 2026.10 · WEEK 01
이륜차 사용과 직업변경 통지, 고지의무와 통지의무의 구별, 항암제 환급금, 보장 요건 설명 누락에 따른 손해배상. 선정 이슈 1·2·3·4·5를 사건별로 정리했습니다.
선정 기간: 2026년 9월 28일~10월 4일. 보험금 분쟁의 다섯 가지 쟁점을 정리했습니다. 각 글에 사건의 경위, 법원의 판단, 출처와 확인 범위를 표시했습니다. 자료 확인·원고 작성일은 2026년 10월 5일입니다.
이륜차 사용을 알리라는 약관을 설명하지 않았더라도, 법률이 정한 통지의무까지 없어지는 것은 아닙니다. 대법원은 두 의무를 나누어 판단해야 한다며 사건을 돌려보냈습니다.
같은 보험회사에 여러 계약이 있을 때는 통지한 내용과 회사의 실제 처리 경위를 함께 봐야 합니다. 새 계약에만 변경을 반영했다는 이유로 기존 계약의 통지까지 부정할 수는 없다고 판단한 사건입니다.
가입 전부터 하던 일을 계속했다면 실제 위험이 새롭게 바뀐 것은 아닙니다. 대법원은 최초 고지의 잘못을 계약 후 통지의무 위반으로 바꾸어 판단할 수 없다고 보았습니다.
위험분담제로 약제비 일부를 환급받았다면 그 부분은 최종적으로 환자가 부담한 비용이 아닙니다. 대법원은 해당 약관의 보상 대상을 최종 실제 부담액으로 해석했습니다.
설계사가 예외 보장에 필요한 서류와 요건을 설명하지 않아 보험금을 받지 못한 사건입니다. 대법원은 계약자의 손해를 본인 상속분에만 한정해서는 안 된다고 판단했습니다.
‘10월 1주차’는 편집상 묶음입니다. 각 판결의 선고일과 판단 결과는 개별 글에서 확인할 수 있습니다.