제약회사에서 돌려받은 항암제 비용, 실손보험도 받을 수 있을까?
위험분담제로 약제비 일부를 환급받았다면 그 부분은 최종적으로 환자가 부담한 비용이 아닙니다. 대법원은 해당 약관의 보상 대상을 최종 실제 부담액으로 해석했습니다.
- 면역항암제 비용을 병원에 전액 낸 뒤, 위험분담제에 따라 제약회사에서 일부를 환급받았습니다.
- 대법원은 환급받은 부분까지 실제 부담 의료비로 볼 수는 없다고 판단했습니다.
- 남은 실제 부담액에도 계약별 보상비율과 한도 등 약관상 조건이 적용됩니다.
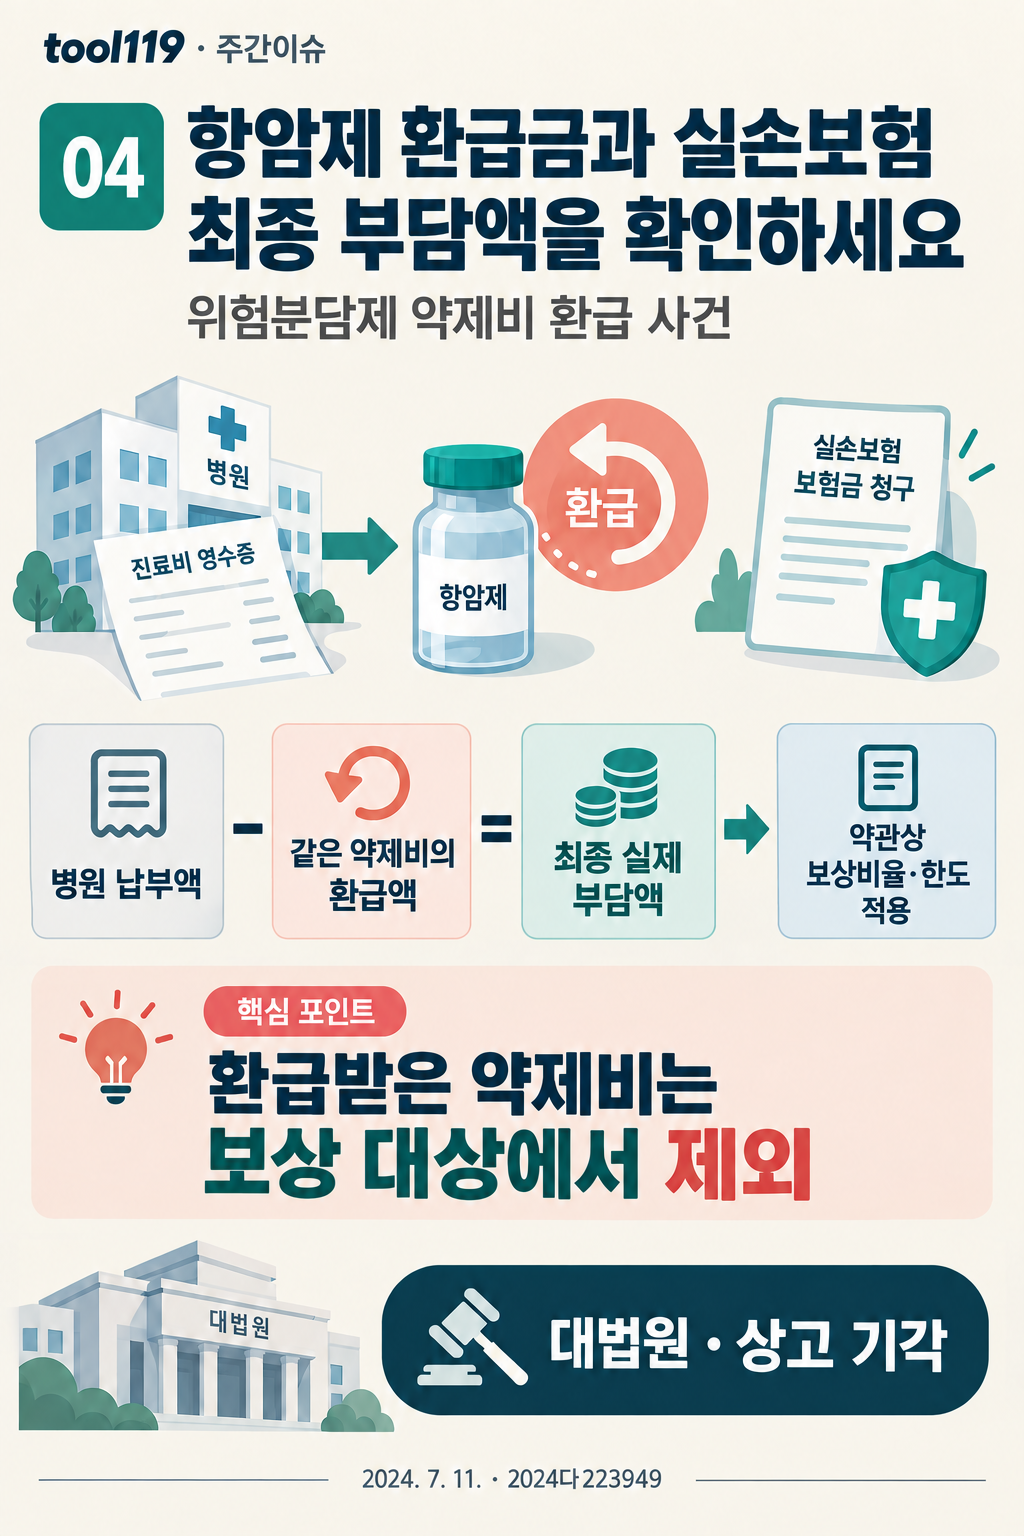
무슨 일이 있었나요?
피보험자는 입원치료 중 면역항암제를 전액본인부담으로 처방받고 병원에 약제비를 지급했습니다. 이후 위험분담제에 따라 제약회사에서 약제비 일부를 돌려받았습니다. 가입한 특약은 급여 본인부담금의 90%와 비급여의 80%를 보상하되, 각각 본인이 실제 부담한 금액을 기준으로 정하고 있었습니다. 이때 환급받은 약제비도 보험금 산정에 넣을 수 있는지가 다투어졌습니다.
어디에서 판단이 갈렸나요?
병원 영수증에 찍힌 최초 납부액과 환급 뒤 최종 부담액 중 어느 금액이 기준인지가 핵심이었습니다. 환급금 제외를 따로 설명하지 않았다는 사정이나, 약관을 고객에게 유리하게 해석해야 한다는 원칙을 들어 환급 부분까지 보상받을 수 있는지도 문제였습니다.
이 사건에서는 어떻게 보았나요?
대법원은 이 사건 환급금의 성격을 같은 약제비 일부를 제약회사가 부담한 것으로 보았습니다. 약관이 실제 부담 비용을 보상한다고 명확하게 정한 이상, 환급된 금액은 보상 대상에 포함되지 않는다고 판단했습니다. 또한 실제 손해를 넘어서 이익을 주는 보상은 이 특약의 성격과 맞지 않는다고 설명했습니다. 이 사건에서는 환급액이 실제 부담 비용에서 빠진다는 점을 따로 설명해야 할 사항으로 보지 않았고, 보험금 청구 측의 상고를 기각했습니다.
실손보험의 출발점은 병원에 처음 낸 돈보다, 환급까지 반영한 최종 실제 부담액입니다.
청구·상담 전에 확인할 자료
- 진료비 영수증·세부내역서와 해당 약제의 처방·납부 내역
- 위험분담제 환급 신청서, 지급 안내와 실제 입금 내역
- 환급 대상 약제·진료기간이 청구 비용과 일치하는지, 해당 특약의 보상비율·한도
이 결론을 적용할 때는
이 사건은 위험분담제에 따라 같은 약제비를 환급받은 경우입니다. 모든 지원금이나 정액형 보험금이 같은 방식으로 공제된다고 일반화할 수는 없습니다. 또 ‘납부액에서 환급액을 뺀 금액’이 그대로 최종 실손보험금은 아닙니다. 실제 지급액은 해당 계약의 보상비율, 자기부담 조건과 한도를 적용해 정합니다.
판결 원문 · 대법원 2024다223949 · 국가법령정보센터 ↗
국가법령정보센터 판결 전문의 특약 문구, 환급금 성격에 관한 판단과 상고기각 주문을 확인했습니다. 판결에 기재된 보상비율은 이 사건 계약의 조건이며 모든 실손보험에 공통되는 비율이 아닙니다.